2026年9月,中国河北省一项储能设施项目公布了两类电池系统采购招标的候选结果。一类是已经广泛应用的磷酸铁锂(LFP)电池,另一类是用钠代替锂的电池。
两者的价格差距很大。按每瓦时(Wh)储能容量计算,第一中标候选人的报价分别为:磷酸铁锂系统0.518元,钠离子系统1.035元。钠离子系统的投标单价几乎高出一倍。1
这有些出人意料。钠比锂丰富,原料价格也更低。连海水中的盐分也含有钠。人们关注钠离子电池,一个重要原因正是期待用更便宜的原料制造电池。
不过,两类系统的采购规模并不相同。磷酸铁锂系统为360MWh,钠离子系统为40MWh,相差九倍。因此,不能把两者的投标单价直接当作电池制造成本来比较。但在这次实际采购中,钠离子系统的单位储能容量报价确实更高。
一个月后,又出现了方向相反的说法。
据储能行业媒体 Energy-Storage.news 报道,中国电池制造商宁德时代(CATL)10月在澳大利亚介绍了钠离子储能系统“TENER Sodium”,并声称与传统集装箱式磷酸铁锂系统相比,可将整个项目的设计、采购和施工总成本降低10%以上。2
在河北省的招标中,钠离子系统排名第一的候选企业同样是宁德时代。同一家公司参与的两个不同项目,一边是单位容量的投标报价接近两倍,另一边却是建设费用可降低10%以上的企业预测。
钠离子电池究竟有多便宜?
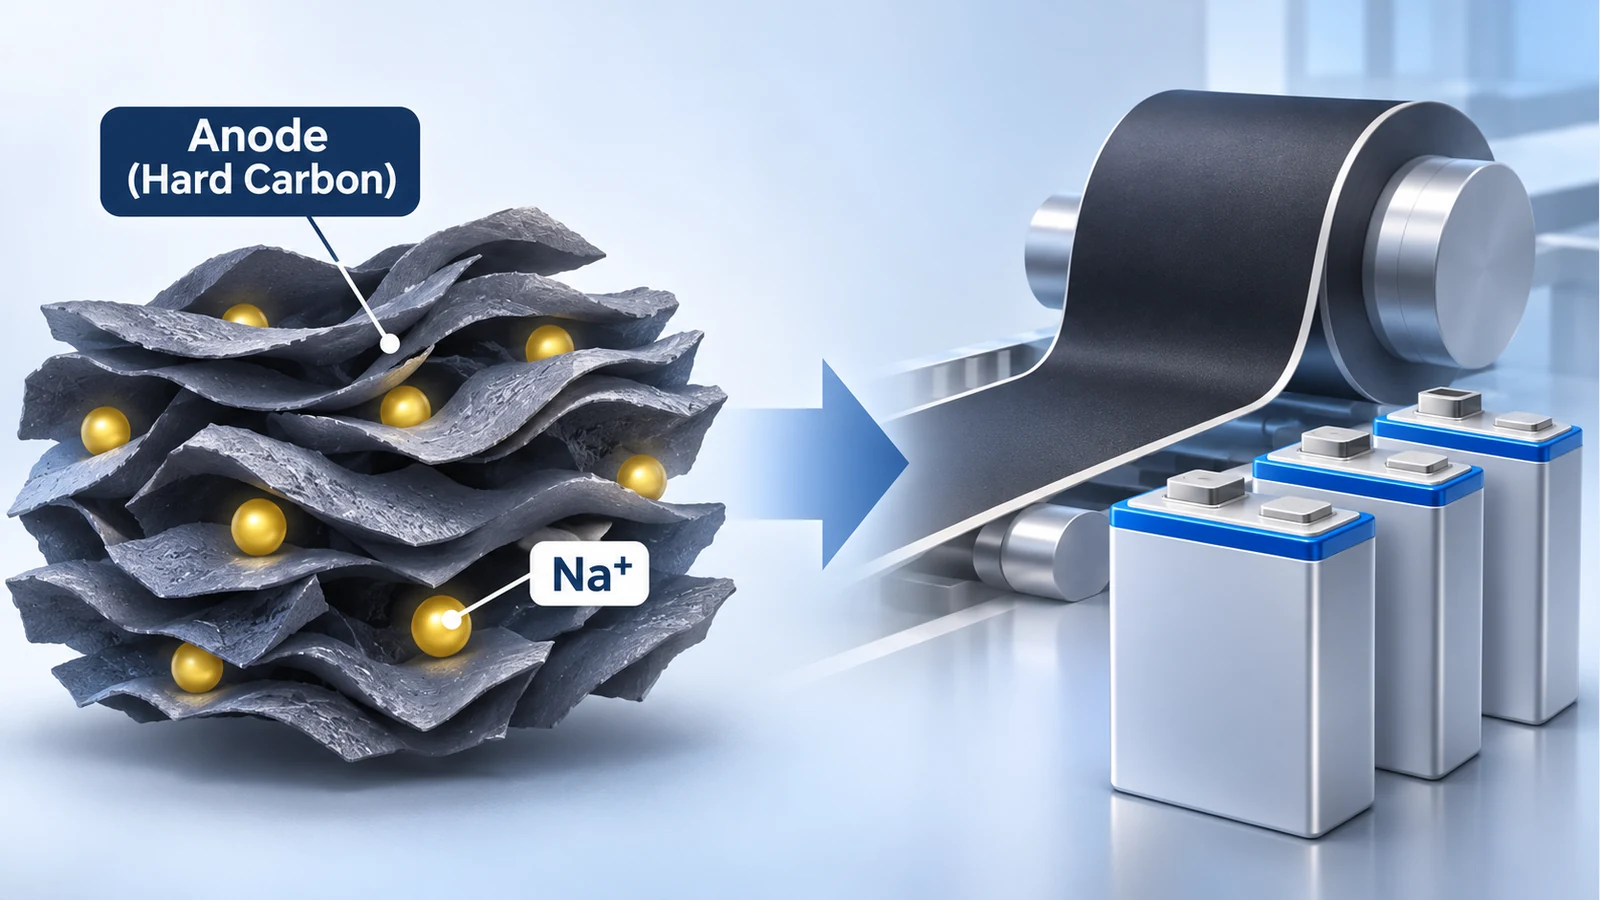
要回答这个问题,首先得了解钠如何储存在电池里。曾帮助锂离子电池取得成功的材料,在钠离子电池中却不那么好用。
石墨能储存锂离子,却难以直接用于钠离子电池
锂离子电池充电时,锂离子会储存在负极中。最常用的负极材料是石墨。碳原子组成薄片,再一层层堆叠起来,锂离子可以进入层与层之间,也可以从中退出。
石墨价格低廉,适合反复充放电。这是锂离子电池能够成功大规模生产的重要原因之一。
在元素周期表中,钠就在锂的正下方,两者的电化学性质也相似。那么,把石墨中的锂换成钠,不就行了吗?
事情没有这么简单。
在常见的碳酸酯类电解液中,钠离子很难像锂离子那样稳定地储存在石墨层间。除了离子大小不同,钠与石墨形成的化合物,其稳定性也不一样。支撑锂离子电池成功量产的负极材料,很难直接照搬到钠离子电池上。3
另一种碳材料提供了线索。
2000年,加拿大达尔豪斯大学的戴维·史蒂文斯(David Stevens)和杰夫·达恩(Jeff Dahn)研究团队发表成果,证明钠可以反复储存在硬碳中,再从中释放出来。4
硬碳同样由碳构成,但其中的碳层不像石墨那样整齐排列。碳层弯曲、错位,内部形成微小的空隙。这种结构为储存钠提供了条件。
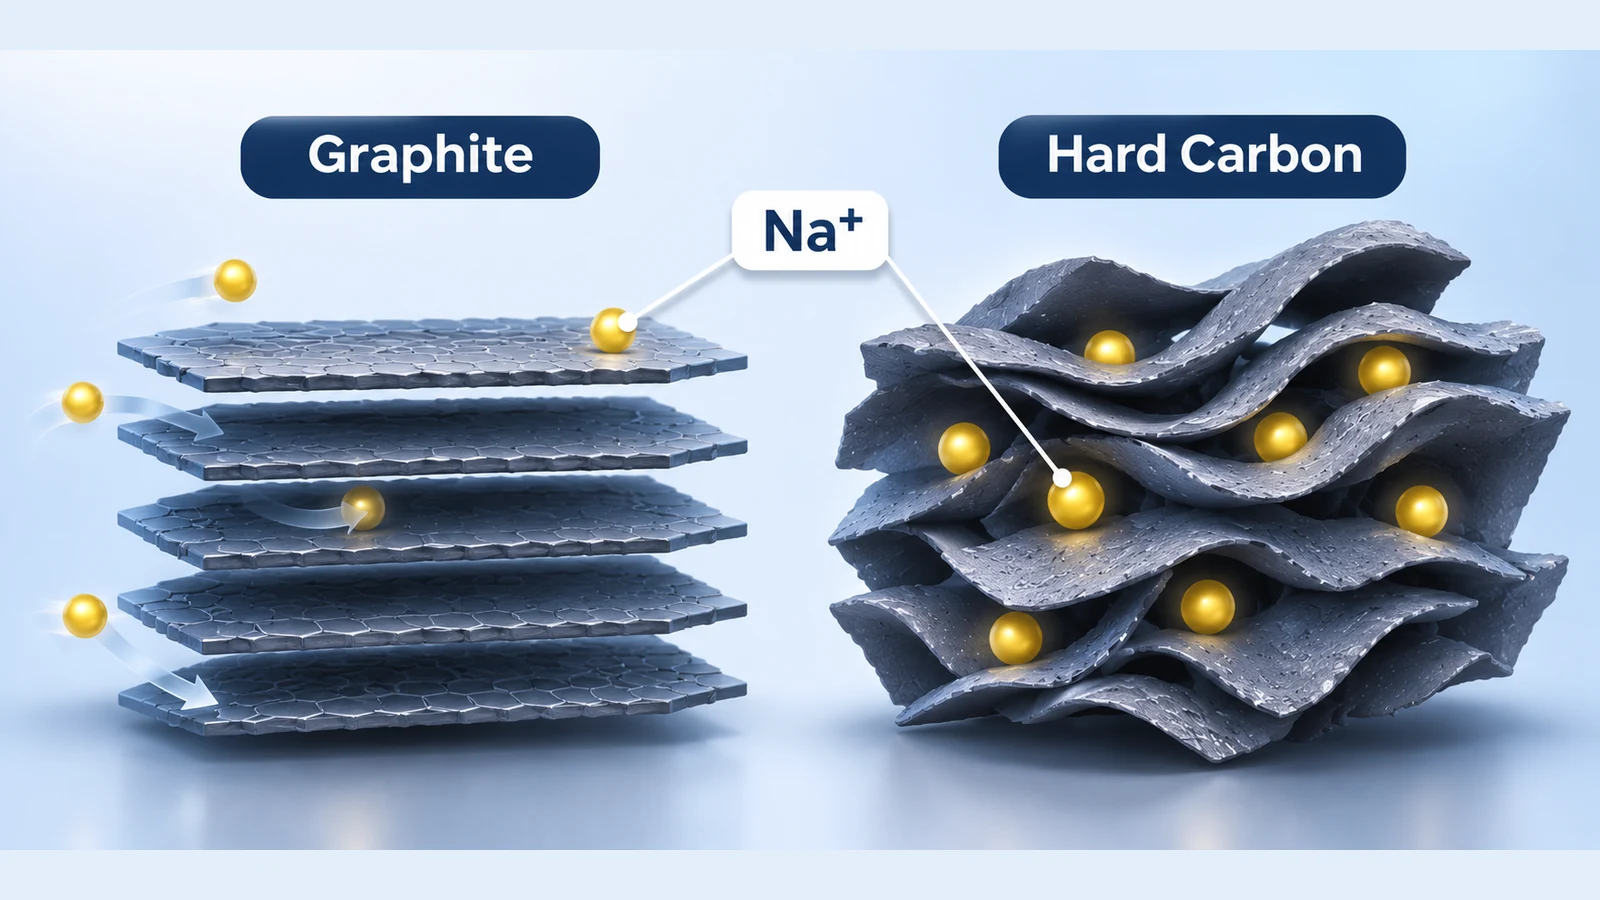
对于锂离子电池,石墨有序的结构是一种优势。对于钠离子电池,内部结构较为无序的硬碳反而成了有前景的选择。
硬碳可以用植物副产物、合成树脂等多种原料生产。这样一来,不只是钠,就连负极材料的原料也有望以较低成本获取。
但在实验室里实现钠的储存,与在工厂里生产电池级负极材料,是两回事。
不规则的内部结构提供了解决办法。可到了工厂,难题恰恰是:既要批量制造这种无序结构,又要让产品质量保持稳定。
把廉价原料加工成电池级硬碳,要付出多少成本
硬碳是通过高温加热原料制成的。加热温度、持续时间以及原料中残留的杂质,都会改变碳层的排列和微小孔隙的结构。这些差别会影响材料能够储存多少钠,以及能否稳定地经受反复充放电。
实验室可以少量制备具有目标特性的样品,再测试其性能。工厂则必须日复一日地生产供大量电池使用的材料,而且质量要一致。即使原料发生变化,成品负极材料的性能也必须保持在允许范围之内。
宁德时代在量产过程中也需要解决这类问题。
2026年,该公司披露了为实现钠离子电池量产而改进的工艺。主要难题包括硬碳制备过程中的起泡问题,以及水分控制。宁德时代表示,通过控制碳材料的微孔和表面状态,并改进首次充电工序,提高了生产的一致性。5
控制水分很重要,因为要避免电池内部发生不必要的化学反应。有些反应会产生气体,或使电池性能下降。如果首次充电时部分钠被副反应消耗,实际可用的储能容量也会减少。
证明材料的性能之后,还必须在大规模生产中反复实现同样的性能。
这些工序都要付出成本。
国际能源署(IEA)在2025年的电池供应链分析中指出,即使硬碳原料便宜,将其加工成电池级负极材料的过程仍可能产生相当高的费用。6
生产规模的差距也很明显。锂离子电池经过数十年的大规模生产,材料供应链和制造工艺已经成熟。相比之下,国际能源署指出,2025年全球钠离子电池的产量还不到锂离子电池产量的1%。6
工厂设备的投资成本需要分摊到能够出售的产品上。产量越低,或者不合格产品越多,每块合格电池承担的成本就越高。这就是为什么原料便宜,制成的电池却可能很贵。
以上还只是生产问题。一家采用新电池技术的企业要持续经营,还必须把工厂制造的产品交付给客户,并转化成销售收入。
手里有订单,工厂仍会关门
2024年4月,美国电池制造商Natron Energy在密歇根州开始商业化生产钠离子电池。
Natron从“普鲁士蓝”的晶体结构中找到了方法。普鲁士蓝是一种自18世纪起就被用作蓝色颜料的材料。Natron用含铁、锰的普鲁士蓝类似物制造正极和负极,让钠离子储存在晶体结构之中。这种电池面向需要快速充放电和高功率输出的数据中心及工业电力市场。7
公司已有生产设施,还筹划建设新工厂,却在次年停止经营。
资金问题成为决定性因素。2025年春,公司曾获得追加投资承诺,但后来有媒体调查报道称,原定支付的后续投资款停止拨付。即便已拿到客户订单,完成安全认证并交付产品仍需要时间。8
原本预计到账的投资款未能按计划到位,工厂运营支出却仍在持续。
最终,Natron没能筹集到维持运营所需的资金。公司2025年8月提交给密歇根州劳动主管部门的关闭通知也明确指出,未能获得履行订单所需的营运资金和运营费用。9
技术研发成功、拿到订单,并不意味着企业就能持续经营。Natron没能跨过的门槛,是在产品真正形成销售收入之前维持运营所需的资金。
宁德时代的优势不只在新电池
2026年4月,宁德时代与中国储能系统企业海博思创(HyperStrong)签署了为期三年、总规模60GWh的钠离子电池供应协议。5
要把如此大规模的协议变成实际交付,不仅需要稳定生产电池,还必须提供客户能够安装和使用的完整储能系统。
宁德时代已经在锂离子电池业务中建立了大规模生产设施、材料供应链、质量控制体系以及客户关系。与必须从零开始建立这些能力的企业相比,它的起点不同。
2026年6月,宁德时代宣布钠离子储能系统的量产线已在运行,并提出了截至年底的累计出货目标。10
下一步是把产能和供应协议转变成真正的客户交付。宁德时代对外披露的是产线运行情况和出货目标。
已有的业务基础,能发挥作用的地方不只是工厂内部。
宁德时代表示,钠离子储能系统采用了与现有磷酸铁锂系统外形相同的平台设计。其目的是在客户更换电池类型时,减少现有设备需要调整的部分及安装工作量。5
对客户来说,除了电池本身的采购价格,安装所需的设备和施工费用同样重要。
这就把我们带回了开头的价格悖论。
招标报价高一倍,建设成本却可低10%?
河北省招标报价与宁德时代在澳大利亚公布的成本节省比例,比较的根本不是同一件事。
河北省比较的是采购规模不同的两类储能系统的报价。钠离子系统单位容量的投标报价较高,这一点可以确认,但不能把这个差价直接换算成电芯制造成本的差额。
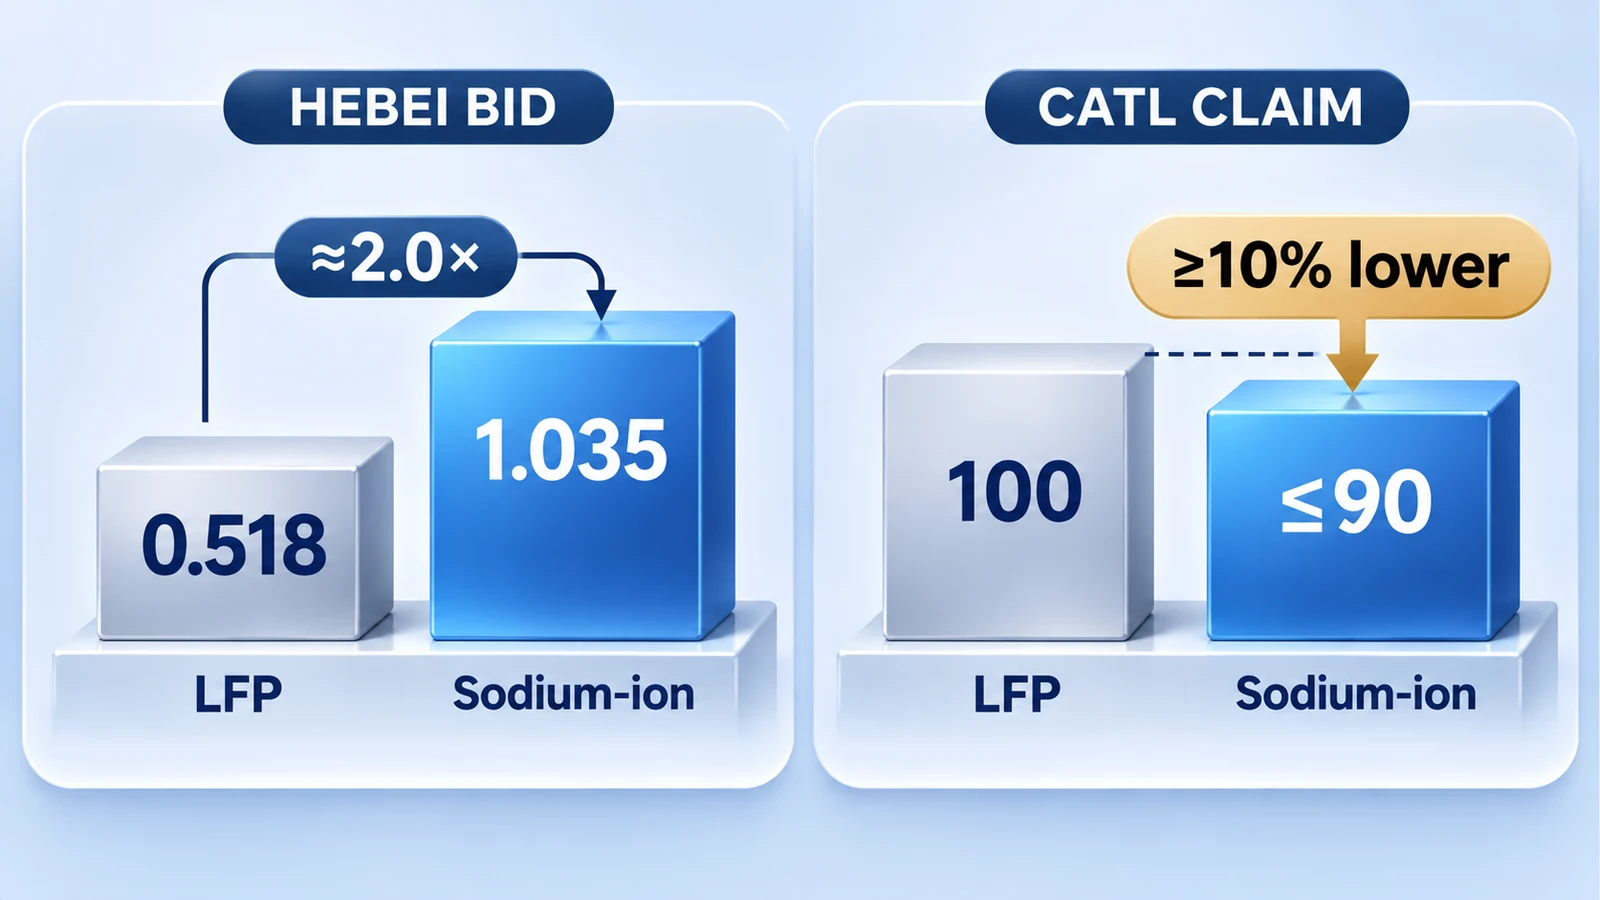
而宁德时代所声称的10%以上成本节省,是针对整个储能设施的设计、采购和施工费用。
一座储能设施除了电池,还需要电力变换装置、冷却设备、控制系统和安装施工。电池类型或系统设计不同,这些费用也可能改变。
一个数字来自实际招标中的系统采购报价,另一个则是制造商提出的整座设施预计建设成本。2
安装之后,运营费用也需要考虑。充放电效率、使用寿命和维护费用都会影响长期经济性。钠离子电池在低温下的表现,也可能成为部分应用环境中的优势。国际能源署认为,寒冷地区尤其可能是钠离子电池具有竞争力的场景之一。6
钠离子电池不必在所有用途上都比磷酸铁锂便宜,才能获得竞争力。根据安装条件和运行环境,它可能成为更有利的选择。
原料储量丰富,打开了制造低价电池的可能性。但要把可能性变成现实,就必须造出能够储存钠的材料,以稳定质量实现量产,并将其作为适配客户设备的系统交付。
低价钠原料能否变成低成本电池,要看制造环节;电池是否经济划算,还要看客户的实际使用条件。
继续阅读 CAUSIFOLD
在 Substack 关注 CAUSIFOLD 的新文章与动态。
在 Substack 订阅 ↗注释
1. 中关村储能产业技术联盟(CNESA),2026-09-10:对河北任丘100MW/400MWh混合储能示范项目9月9日招标候选公告的分析。360MWh磷酸铁锂部分的第一中标候选人远景能源报价1.8648亿元(0.518元/Wh);40MWh钠离子部分的第一中标候选人宁德时代报价4141.622万元(约1.035元/Wh)。采购规模和设备规格不同,不能视为电芯制造成本比较。部分后续中标报道中,磷酸铁锂总金额与换算单价不一致,因此正文采用9月9日候选公告数据。
2. Energy-Storage.news,2026-10-28:宁德时代在澳大利亚发布TENER Sodium时提出的EPC成本降低10%以上的说法。EPC指工程设计、采购和施工。具体项目条件和计算方法未公开,因此不能将此视为经独立核实的节省幅度。
3. Birte Jache、Philipp Adelhelm,“Use of Graphite as a Highly Reversible Electrode with Superior Cycle Life for Sodium-Ion Batteries by Making Use of Co-Intercalation Phenomena”,Angewandte Chemie International Edition(2014)。DOI:10.1002/anie.201403734。在特定醚类电解液中,钠可以与溶剂分子一起进入石墨层间,发生共嵌入。正文讨论的是常见碳酸酯类电解液中的储存限制。
4. David A. Stevens、Jeff R. Dahn,“High Capacity Anode Materials for Rechargeable Sodium-Ion Batteries”,Journal of The Electrochemical Society(2000)。DOI:10.1149/1.1393348。早期证明钠能够在硬碳中可逆储存的研究。储存机理的细节及不同微观结构的贡献,仍是研究课题。
5. 宁德时代,2026-05-06:公布了4月27日与海博思创签订的为期三年、60GWh战略供应协议,以及针对硬碳生产线气泡产生、水分管理问题的工艺改进。改进效果属于企业陈述,实际生产良率(合格品率)尚未公开。产品的详细组成,以及与所有系统的物理兼容性,也未获得独立验证。
6. 国际能源署(IEA),Global Critical Minerals Outlook 2025 中对新兴电池供应链的分析,以及 “Sodium-ion battery momentum grows, but challenges remain”,2026-02-17:讨论硬碳原料和加工成本、2025年钠离子电池产量不足锂离子电池的1%、低温性能和与磷酸铁锂竞争的条件。这里的产量占比并非名义产能占比。
7. Cameron Murray,Energy-Storage.news,2024-04-30:关于Natron密歇根州工厂投产及其使用普鲁士蓝类似物电极材料的报道。Natron技术演示资料介绍了正负极使用组成不同的普鲁士蓝类似物。历史上的蓝色颜料与电极材料在晶体结构家族上有关联,但并不具有完全相同的化学组成。
8. Steve LeVine, The Information,2025-06-30,“The Battery Industry Crisis Catches Up to Natron”:独家报道涉及约5500万美元的投资承诺及分期拨款、后续款项停止支付、高管提及的约2500万美元订单、以及交付前仍待完成的认证。原始合同、实际拨款金额和日期、订单的约束力及具体认证范围,均未获得独立确认。正文没有把这些数字和认证细节当作已经确定的因果证据。
9. Natron Energy于2025-08-28提交给密歇根州劳动与经济机会部门的关闭通知:这份一手资料载明拟于9月3日关闭设施、裁员,以及缺乏履行订单所需的营运资金和运营费用。正文未把技术失败或生产良率低下认定为停业的直接原因。
10. 宁德时代,“CATL Debuts World's First Field-Validated Sodium-Ion BESS”,2026-06-22:企业公布量产体系,并提出到2026年底累计出货1GWh的目标。这是目标,不是已实现的交付量。根据公开资料,无法独立确认截至2026年11月6日的累计客户交付量。宁德时代表示,其全球交付开始时间的目标为2027年6月。