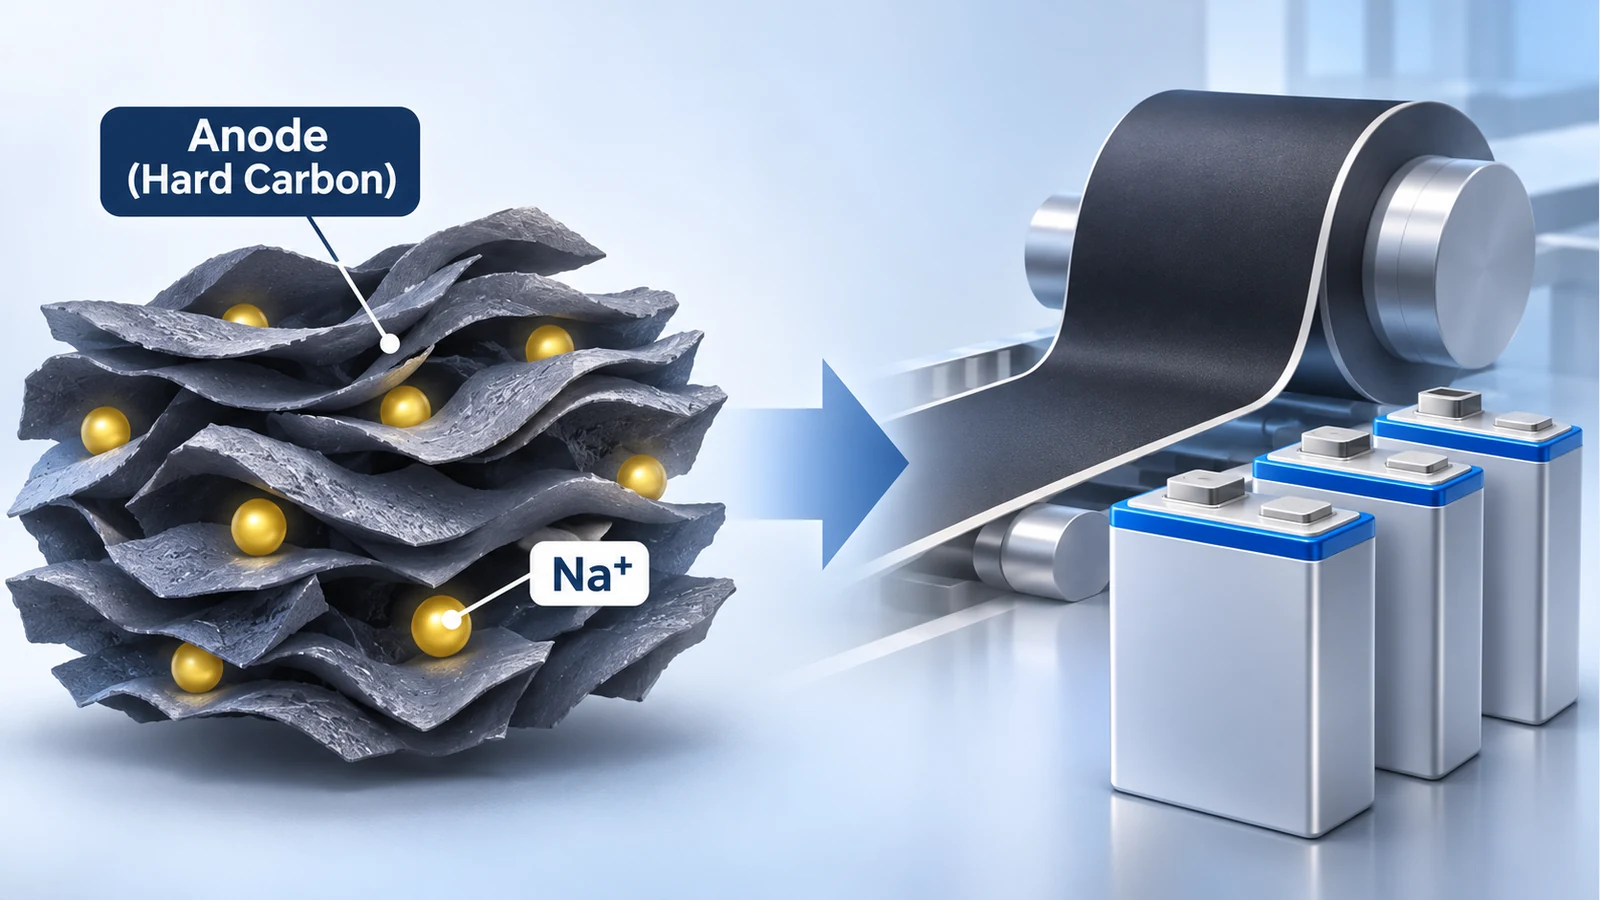
2026年9月、中国・河北省のある蓄電施設事業で、2種類の電池システムを調達する入札の落札候補者が公表された。一つはすでに広く使われているリン酸鉄リチウム(LFP)電池、もう一つはリチウムの代わりにナトリウムを使う電池だった。
価格差は大きかった。蓄電容量1Wh当たりの入札単価は、第1位の落札候補者で比較するとLFPシステムが0.518元、ナトリウムイオンシステムが1.035元だった。後者の提示額はほぼ2倍だった。1
奇妙な結果だった。ナトリウムはリチウムより豊富で、原料価格も安い。海水に溶けた塩にも含まれるほどありふれた元素だ。ナトリウムイオン電池が注目された理由の一つも、安価な原料で電池を作れるという期待だった。
ただし、発注規模は異なっていた。LFPが360MWh、ナトリウムイオンが40MWhで、その差は9倍に達する。したがって入札単価を、そのまま電池の製造原価の比較とすることはできない。それでも、この入札でナトリウムイオンシステムの提示単価が高かったことは確かだ。
約1カ月後、これとは逆の印象を与える主張が出た。
蓄電分野の専門メディア Energy-Storage.news によると、中国の電池メーカーCATLは10月にオーストラリアでナトリウムイオン蓄電システム「TENER Sodium」を発表し、既存のコンテナ型LFPシステムより設計・調達・建設にかかる総費用を10%以上削減できると主張した。2
河北省のナトリウムイオンシステムの入札で、第1位の落札候補となったのもCATLだった。同じ企業が関わる別々の事業で、一方は容量当たりの入札単価がほぼ2倍、もう一方は建設費を10%以上削減できるという見通しだった。
ナトリウムイオン電池は、いったいどれほど安いのだろうか。
答えを探すには、まず電池の内部にナトリウムをどう蓄えるのかを見なければならない。リチウムイオン電池を支えた材料を、ナトリウムでは同じように使えなかったからだ。
リチウムに使えた黒鉛を、ナトリウムにはそのまま使えない
リチウムイオン電池は充電時、リチウムイオンを負極に蓄える。代表的な負極材は黒鉛だ。炭素原子が薄いシートを作り、それが何層にも重なった構造を持つ。リチウムイオンはその層の間に出入りできる。
黒鉛は安価で、充放電の繰り返しにも適していた。リチウムイオン電池の量産が成功した重要な理由の一つだった。
ナトリウムは周期表でリチウムのすぐ下にあり、電気化学的な性質も似ている。それなら黒鉛に、リチウムの代わりにナトリウムを蓄えればよいのではないか。
しかし、そう簡単ではなかった。
一般的な炭酸エステル系電解液では、ナトリウムイオンをリチウムのように黒鉛の層間へ安定して蓄えることが難しい。イオンの大きさだけでなく、ナトリウムが黒鉛と形成する化合物の安定性も異なる。リチウムイオン電池を成功に導いた負極材を、そのまま転用するのは難しかった。3
手がかりは別の炭素材料から得られた。
2000年、カナダのダルハウジー大学のデイビッド・スティーブンスとジェフ・ダーンの研究チームは、ハードカーボンにナトリウムを繰り返し蓄え、取り出せることを報告した。4
ハードカーボンも炭素からできている。しかし黒鉛のように炭素層が整然と積み重なってはいない。層は曲がり、互いにずれ、その内部に微細な空間ができる。こうした構造がナトリウムを蓄える場所を提供した。
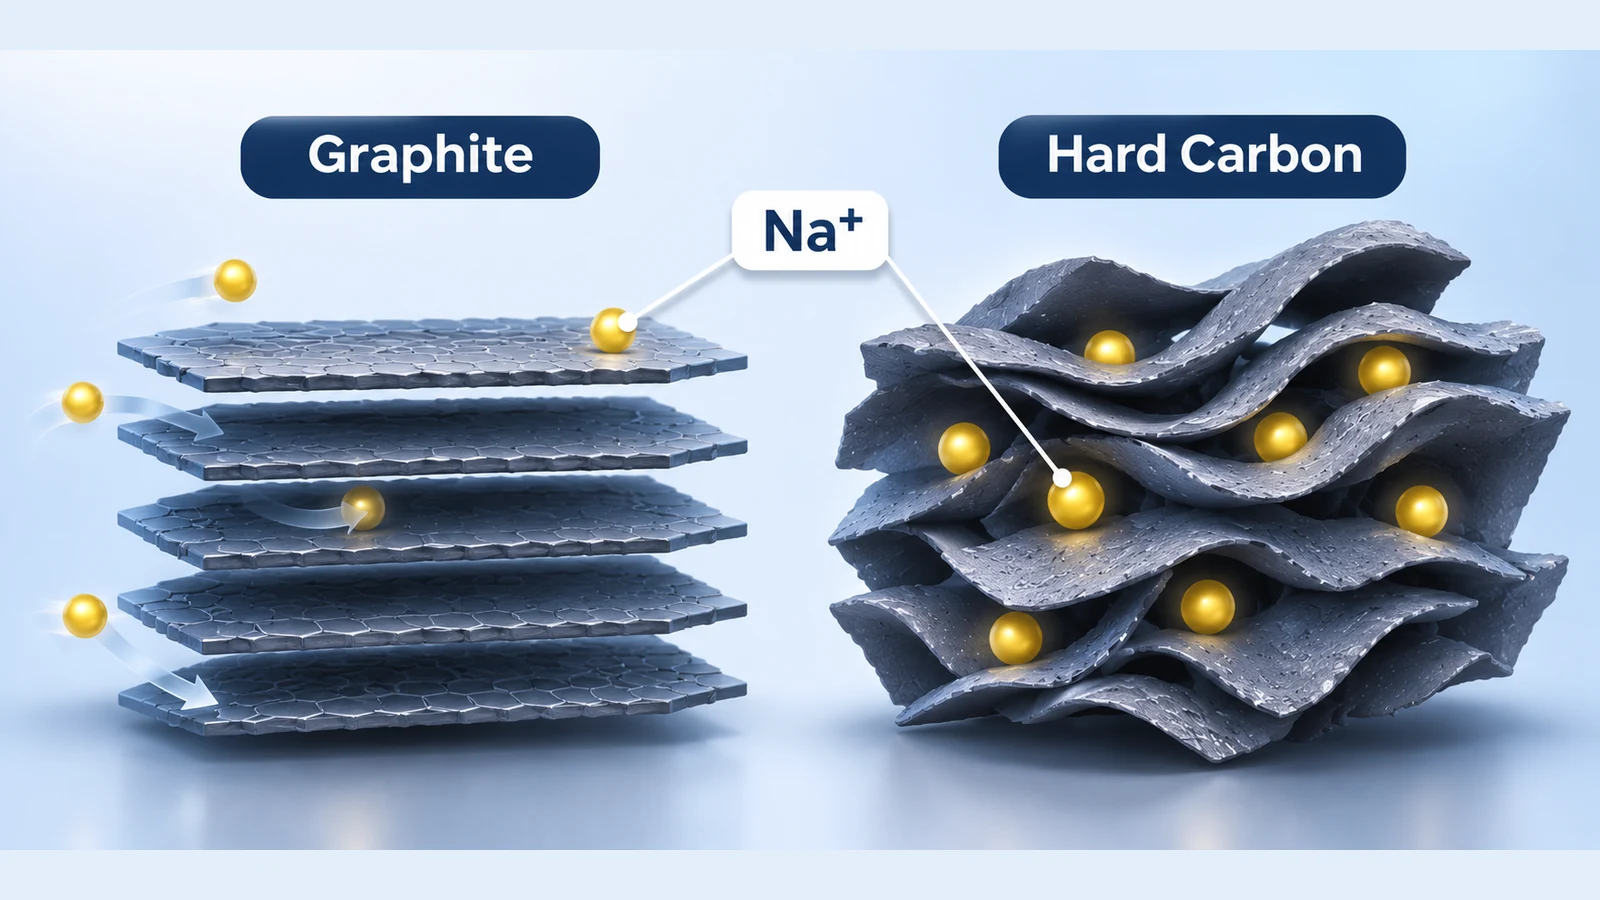
リチウムイオン電池では、黒鉛の規則正しい構造が長所だった。ナトリウムイオン電池では、逆に不規則な内部構造を持つハードカーボンが有力な選択肢となった。
ハードカーボンは植物由来の副産物や合成樹脂など、多様な原料から作れる。ナトリウムだけでなく負極材の原料も、安価に調達できる可能性が生まれた。
だが、研究室でナトリウムの貯蔵に成功することと、工場で電池用負極材を生産することは別の問題だった。
不規則な内部構造が解決の糸口になった。今度は工場が、その不規則な構造を一定の品質で量産するという逆説的な課題に直面した。
安価な原料を電池用の炭素材料にするコスト
ハードカーボンは、原料を高温で加熱して作る。加熱温度や時間、原料に残る不純物によって、炭素層の並び方や微細な孔の構造が変わる。その違いは、ナトリウムをどれだけ蓄え、充放電をどれほど安定して繰り返せるかに影響する。
研究室では狙った特性を持つ試料を少量作り、性能を確かめればよい。工場では大量の電池に使う材料を、毎日同じ品質で作らなければならない。原料が変わっても、完成した負極材の性能を許容範囲内に収める必要がある。
CATLも量産の過程で、こうした問題への対処を迫られた。
同社は2026年、ナトリウムイオン電池の量産に向けて改善した工程を公表した。ハードカーボンの製造工程で生じる気泡への対処と水分管理が、主な課題として挙げられた。CATLは、炭素の微細孔と表面状態を制御し、初回充電工程を改善することで、生産の一貫性を高めたと説明した。5
水分管理は、電池内部で不要な化学反応が起きるのを防ぐために重要だ。反応によってはガスが発生したり、性能が低下したりする。最初の充電時に一部のナトリウムが副反応で消費されれば、実際に使える蓄電容量も減る。
材料の性能を確かめた後は、その性能を量産でも繰り返し実現しなければならない。
そこには費用がかかる。
国際エネルギー機関(IEA)は2025年の電池サプライチェーン分析で、ハードカーボンの原料が安くても、電池用負極材に加工する工程には相当の費用がかかり得ると指摘した。6
生産規模の違いも大きい。リチウムイオン電池は数十年の量産を経て、材料供給網と製造工程が成熟した。これに対しIEAによれば、2025年の世界のナトリウムイオン電池生産量は、リチウムイオン電池の1%にも満たなかった。6
工場設備への投資費用は、販売できる製品に配分される。生産量が少なかったり不良品が多かったりすれば、良品1個当たりの費用は増える。原料が安くても完成した電池が高くなり得る理由だ。
ここまでは生産の問題である。新しい電池が事業として生き残るには、工場で作った製品を顧客へ届け、売上につなげる段階も乗り越えなければならない。
注文があっても工場は閉鎖される
2024年4月、米国の電池メーカー、ナトロン・エナジーはミシガン州でナトリウムイオン電池の商業生産を開始した。
ナトロンが着目したのは、18世紀から青色顔料として使われてきた「プルシアンブルー」の結晶構造だ。鉄やマンガンを含むプルシアンブルー類縁体を正極と負極に用い、その結晶骨格にナトリウムイオンを出し入れする方式だった。急速な充放電と高出力を必要とするデータセンターや産業用電源市場を狙っていた。7
生産設備を整え、新工場の計画も進めていたが、翌年に事業を閉じた。
決定的だったのは資金繰りだ。2025年春には追加投資の約束を取り付けていたものの、予定されていた資金の払い込みが後に止まったと報じられた。顧客からの注文を確保していても、安全認証を終え、製品を納入するまでには時間が必要だった。8
予定していた資金は入らず、工場を動かす費用だけが発生し続けた。
結局、ナトロンは資金繰りの穴を埋められなかった。2025年8月に同社がミシガン州の労働当局へ提出した施設閉鎖通知にも、受注分を履行するための運転資金と運営費を確保できなかったと記されている。9
技術開発と受注だけでは、事業は成り立たなかった。ナトロンが越えられなかったのは、製品を実際の売上に変えるまでの資金調達という壁だった。
CATLの強みは新しい電池だけではない
2026年4月、CATLは中国の蓄電システム大手ハイパーストロング(HyperStrong)と、3年間で60GWhのナトリウムイオン電池を供給する協定を結んだ。5
この規模の協定を実際の納入に結びつけるには、電池を安定して生産するだけでなく、顧客が設置して使用できる蓄電システムも供給しなければならない。
CATLはすでにリチウムイオン電池事業を通じ、大規模な生産設備、材料のサプライチェーン、品質管理体制、顧客との関係を持っている。それらを一から築く必要がある企業とは、出発点が違う。
同社は2026年6月、ナトリウムイオン蓄電システムの量産ラインが稼働していると発表し、年末までの累計出荷目標も示した。10
次の段階は、生産能力と供給協定を実際の顧客納入に結びつけることだ。CATLの発表から分かるのは、同社がラインの稼働と出荷目標を公表したということだ。
既存事業の基盤が役立つのは工場の中だけではない。
CATLは、既存のLFPシステムと外形が同じプラットフォームに、ナトリウムイオン蓄電システムを収められるよう設計したと説明する。電池の種類を変える際に、顧客が必要とする設備の変更や設置作業を減らす狙いだ。5
顧客にとっては、電池の購入価格と同じくらい、設置に必要な設備や工事の費用も重要になる。
ここで最初の価格の逆説に戻ろう。
入札単価は2倍なのに、建設費は10%安い?
河北省の入札単価と、CATLがオーストラリアで示した削減率は、比較している対象が異なる。
河北省では、発注規模が違う二つの蓄電システムの購入価格を比べた。ナトリウムイオンシステムの蓄電容量当たりの入札単価が高かったことは確認できるが、その差を電池セルの製造原価の差に置き換えることはできない。
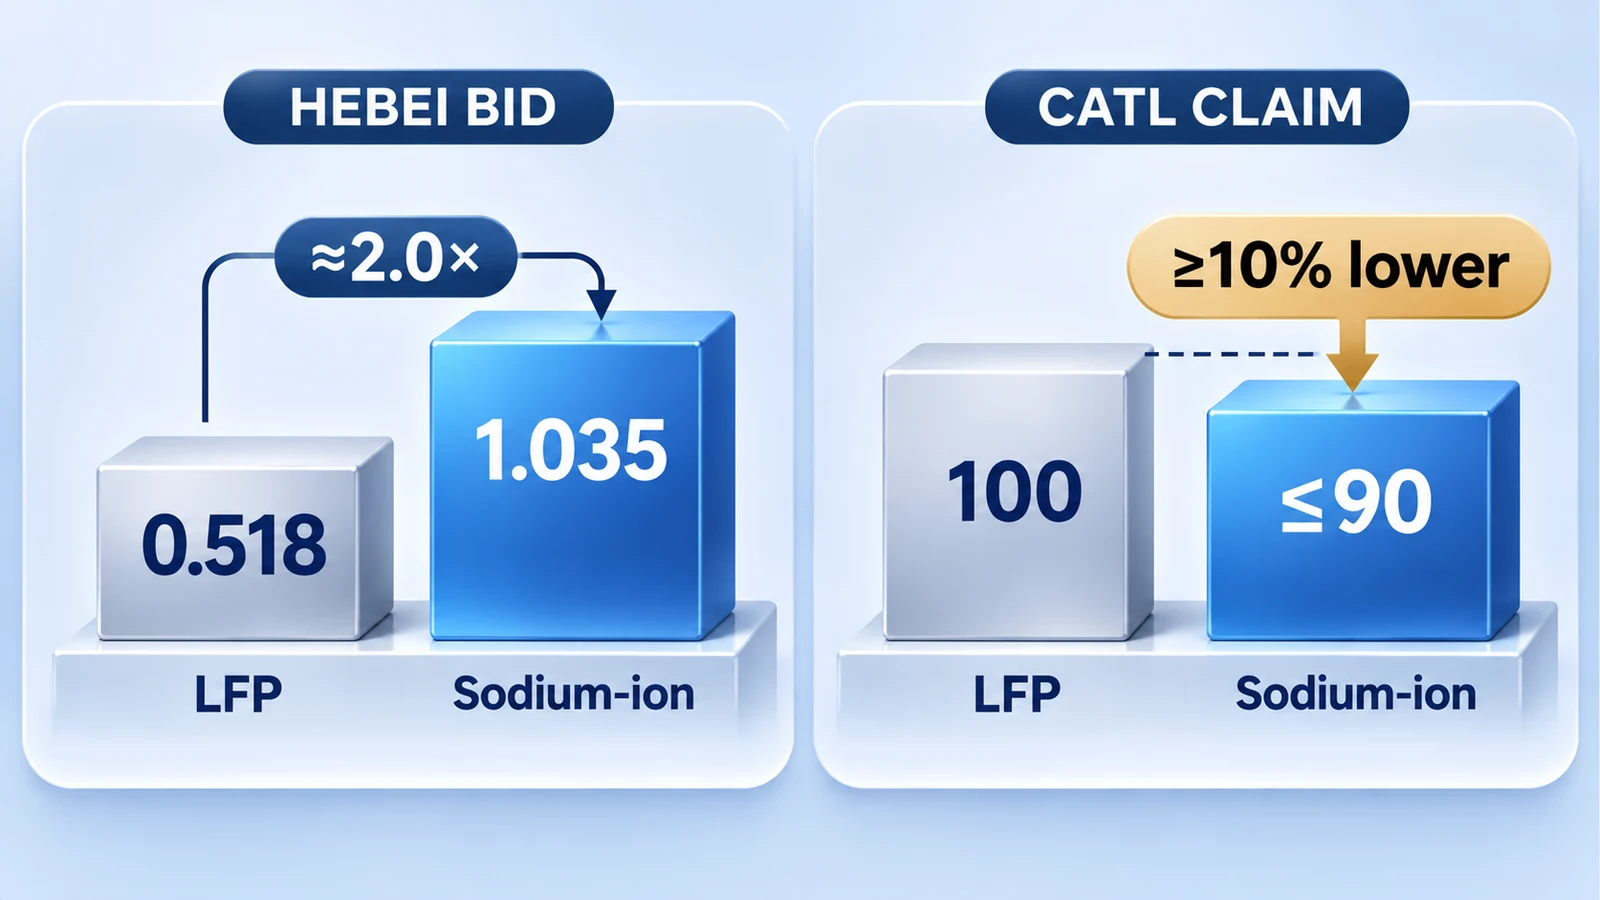
これに対してCATLの10%超という削減率は、蓄電施設全体の設計・調達・建設費に関する同社の主張だった。
蓄電施設には電池のほかに、電力変換装置、冷却装置、制御システム、設置工事が必要だ。電池の種類やシステム設計が変われば、これらの費用も変わる。
一方は蓄電システムの調達入札で示された単価、もう一方はメーカーによる施設全体の建設費の見積もりだ。2
設置後は運用費も考える必要がある。充放電効率、寿命、保守費用によって長期的な経済性は変わる。ナトリウムイオン電池の低温特性も、用途によっては強みになる。IEAは特に寒冷地を、ナトリウムイオン電池が競争力を持ち得る環境の一つとしている。6
ナトリウムイオン電池が競争力を得るために、あらゆる用途でLFPより安くなる必要はない。設置条件や運用環境によって、有利な選択肢になり得る。
原料が豊富であることは、安い電池を作る可能性を開いた。しかし、それを実現するには、ナトリウムを蓄える材料を作り、一定の品質で量産し、顧客の設備に適合するシステムとして供給しなければならない。
安価なナトリウムを低コストの電池にできるかは、製造工程にかかっている。その電池を使う方が得かどうかは、顧客の使用条件次第だ。
注記
1. 中国エネルギー貯蔵連盟(CNESA)、2026-09-10:河北省任丘市の100MW/400MWh混合型蓄電実証事業について、9月9日に公表された入札候補を分析。LFP 360MWhの第1位落札候補エンビジョン・エナジーは1億8648万元(0.518元/Wh)、ナトリウムイオン40MWhの第1位落札候補CATLは4141万6220元(約1.035元/Wh)を提示した。発注規模と設備仕様が異なるため、セルの製造原価比較とは解釈できない。後の最終落札報道にはLFPの総額と換算単価が整合しないものがあり、本文では9月9日の候補公表値を使用した。
2. Energy-Storage.news、2026-10-28:オーストラリアでのTENER Sodium発表時にCATLが示したEPC費用10%超の削減主張。EPCは設計・調達・建設を指す。具体的な事業条件や算定式は公表されておらず、独立して検証された削減率ではない。
3. Birte Jache、Philipp Adelhelm、 “Use of Graphite as a Highly Reversible Electrode with Superior Cycle Life for Sodium-Ion Batteries by Making Use of Co-Intercalation Phenomena,” Angewandte Chemie International Edition(2014)。DOI:10.1002/anie.201403734。特定のエーテル系電解液では、ナトリウムが溶媒分子とともに黒鉛層間へ入る共挿入も確認されている。本文は一般的な炭酸エステル系電解液での制約を説明する。
4. David A. Stevens、Jeff R. Dahn、 “High Capacity Anode Materials for Rechargeable Sodium-Ion Batteries,” Journal of The Electrochemical Society(2000)。DOI:10.1149/1.1393348。ハードカーボンへの可逆的なナトリウム貯蔵を示した初期研究。詳細な貯蔵機構や微細構造の寄与については、現在も研究が続いている。
5. CATL、2026-05-06:4月27日にハイパーストロングと締結した3年間・60GWhの戦略的供給協定、ハードカーボン製造ラインでの気泡発生や水分管理の課題と工程改善についての発表。改善効果は同社の説明であり、実際の生産歩留まり(良品率)は公表されていない。製品の詳細組成とあらゆるシステムとの物理的な適合性も独立には検証されていない。
6. 国際エネルギー機関(IEA)、Global Critical Minerals Outlook 2025 の新興電池サプライチェーン分析、および “Sodium-ion battery momentum grows, but challenges remain”、2026-02-17:ハードカーボン原料と加工費、2025年のナトリウムイオン電池生産量がリチウムイオンの1%未満だったという比較、低温性能とLFPとの競争条件を扱う。生産量の比率は設備の公称生産能力の比率ではない。
7. Cameron Murray、Energy-Storage.news、2024-04-30:ナトロンのミシガン工場の生産開始と、プルシアンブルー類縁体の電極を用いる製品についての報道。ナトロンの技術発表資料では、正負両極に組成の異なるプルシアンブルー類縁体を使用するとしている。歴史的な青色顔料と電極材は構造的に関連する系列に属するが、同一の完成化学製品ではない。
8. Steve LeVine、The Information、2025-06-30、「The Battery Industry Crisis Catches Up to Natron」:約5500万ドルの投資獲得と分割払い、その後の払い込み停止、経営陣が言及した約2500万ドルの受注、および納入前の認証待ちについての独自取材。契約原本、実際の払い込み額と時期、受注の拘束力、認証の正確な対象は独立確認されていない。本文ではこれらの数字や詳細な認証条件を、確定した因果関係の根拠として使用していない。
9. ナトロン・エナジー、ミシガン州労働・経済機会局への施設閉鎖通知、2025-08-28:9月3日に予定された施設閉鎖、人員削減、受注を履行する運転資金と運営費の不足を記した一次資料。本文は技術的な失敗や低い生産歩留まりを直接の閉鎖原因とはしていない。
10. CATL、“CATL Debuts World's First Field-Validated Sodium-Ion BESS”、2026-06-22:同社が発表した量産体制と、2026年末までの累積出荷量1GWhという目標。これは達成済みの出荷実績ではない。2026年11月6日時点の累積顧客納入量は、公開資料から独立して確定できない。CATLは世界向け納入開始の目標を2027年6月としている。
次の記事もお楽しみください
CAUSIFOLDの新しい記事やお知らせをSubstackでご覧いただけます。
Substackで購読する ↗