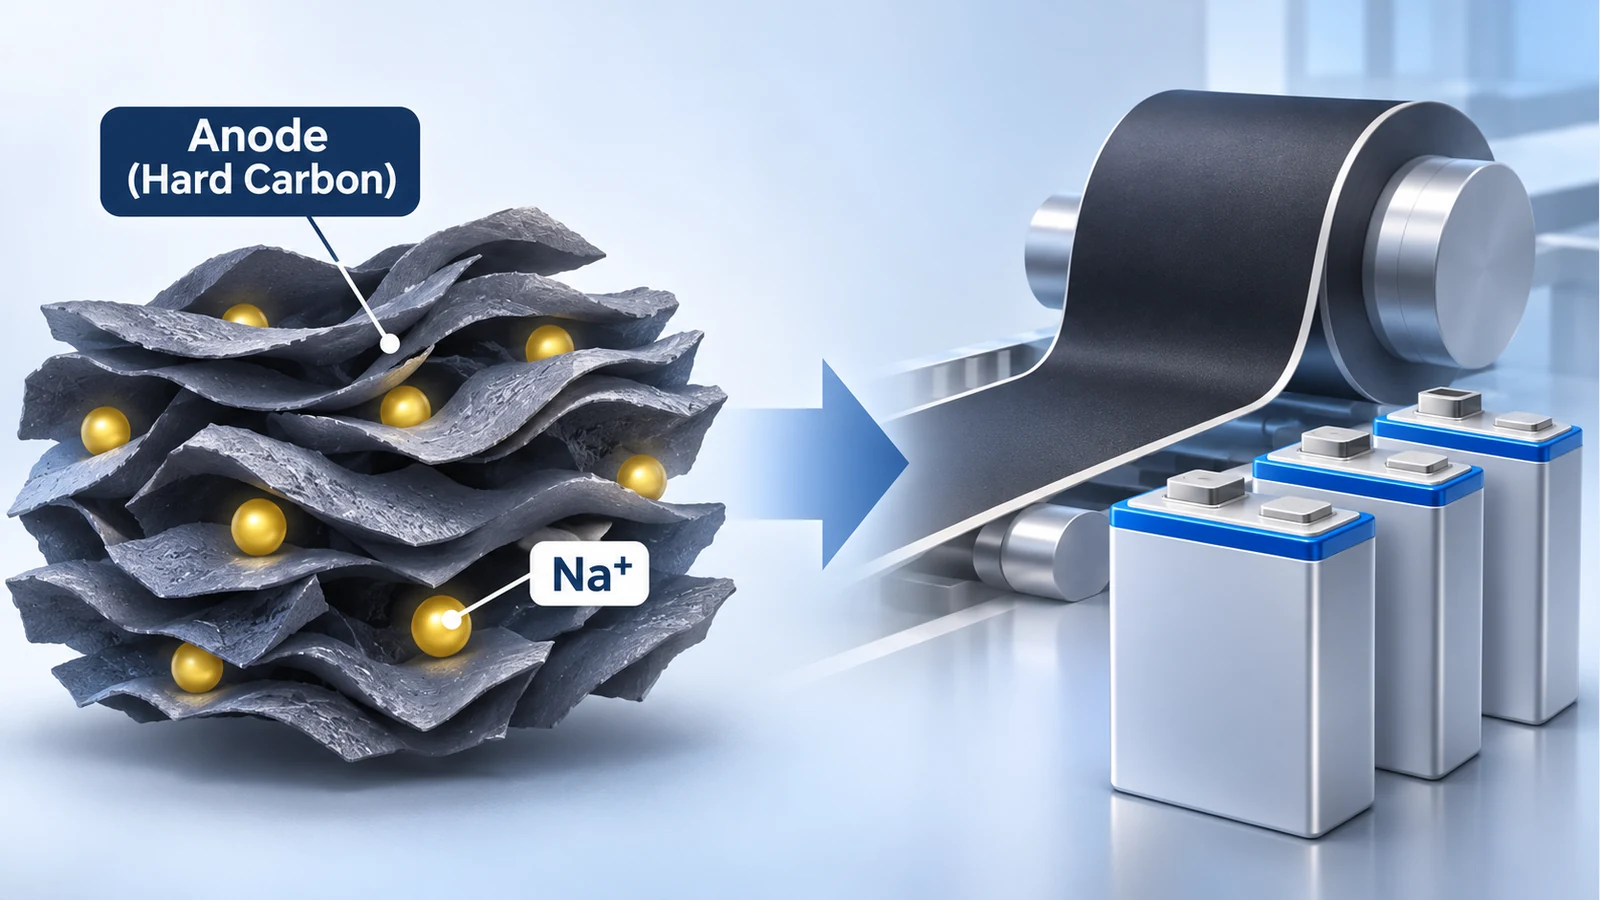
2026년 9월, 중국 허베이성의 한 에너지저장시설 사업에서 두 종류의 배터리 시스템을 구매하기 위한 입찰후보가 공개됐다. 하나는 이미 널리 쓰이는 리튬인산철(LFP) 배터리였고, 다른 하나는 리튬 대신 나트륨을 사용하는 배터리였다.
가격 차이는 컸다. 저장용량 1Wh당 1순위 후보의 입찰가격은 LFP 시스템이 0.518위안, 나트륨이온 시스템이 1.035위안이었다. 나트륨 쪽이 거의 두 배 비쌌다.1
이상한 결과였다. 나트륨은 리튬보다 풍부하고 원료 가격도 저렴하다. 바닷물에 녹아 있는 소금에도 들어 있을 만큼 흔하다. 나트륨이온 배터리가 주목받은 이유 중 하나도 저렴한 원료로 배터리를 만들 수 있다는 기대였다.
두 시스템의 발주 규모는 달랐다. LFP는 360MWh, 나트륨이온은 40MWh로 아홉 배 차이가 났다. 따라서 입찰가격을 배터리 자체의 제조원가로 비교할 수는 없다. 그러나 실제 구매시장에서 나트륨이온 시스템이 더 높은 단가를 제시했다는 점은 분명했다.
한 달 뒤에는 반대 방향의 주장이 나왔다.
에너지저장 전문매체 Energy-Storage.news에 따르면, 중국 배터리 제조사 CATL은 10월 호주에서 나트륨이온 저장시스템 ‘TENER Sodium’을 소개하면서 기존 컨테이너형 LFP 시스템보다 전체 설계·조달·시공 비용을 10% 이상 줄일 수 있다고 주장했다.2
허베이성 입찰에서 나트륨이온 시스템의 1순위 후보에 오른 업체도 CATL이었다. 같은 회사가 참여한 서로 다른 사업에서 한쪽은 두 배 비싼 구매가격이, 다른 쪽은 10% 이상 저렴하다는 비용 전망이 나온 것이다.
나트륨이온 배터리는 도대체 얼마나 싼 것일까?
답을 찾으려면 먼저 나트륨을 배터리에 저장하는 방법부터 살펴봐야 한다. 리튬이온 배터리를 성공시킨 재료가 나트륨에는 잘 통하지 않았기 때문이다.
리튬을 받아들이던 흑연에서 길이 막혔다
리튬이온 배터리는 충전할 때 리튬이온을 음극에 저장한다. 대표적인 음극재는 흑연이다. 탄소 원자들이 얇은 판을 이루며 여러 겹 쌓인 구조로, 리튬이온은 그 층 사이로 들어갔다가 빠져나올 수 있다.
흑연은 저렴하고 반복 충·방전에 적합했다. 리튬이온 배터리가 대량생산에 성공한 중요한 이유 중 하나다.
나트륨은 주기율표에서 리튬 바로 아래에 있고 전기화학적 성질도 비슷하다. 그렇다면 흑연에 리튬 대신 나트륨을 저장하면 되지 않을까?
문제는 그렇게 간단하지 않았다.
일반적인 탄산염계 전해질에서는 나트륨이온이 리튬처럼 흑연층 사이에 안정적으로 저장되기 어려웠다. 이온의 크기뿐 아니라 나트륨과 흑연이 형성하는 화합물의 안정성도 달랐다. 리튬이온 배터리를 성공시킨 음극재를 그대로 활용하기 어려웠던 것이다.3
다른 탄소 재료에서 실마리가 나왔다.
2000년 캐나다 달하우지대학교의 데이비드 스티븐스와 제프 단 연구진은 하드카본에 나트륨을 반복적으로 저장하고 꺼낼 수 있다는 연구결과를 발표했다.4
하드카본 역시 탄소로 만들어진다. 하지만 흑연처럼 탄소층이 가지런히 쌓이지 않는다. 층이 뒤틀리고 서로 엇갈리면서 미세한 공간이 형성된다. 이런 구조는 나트륨을 저장할 수 있는 환경을 제공했다.
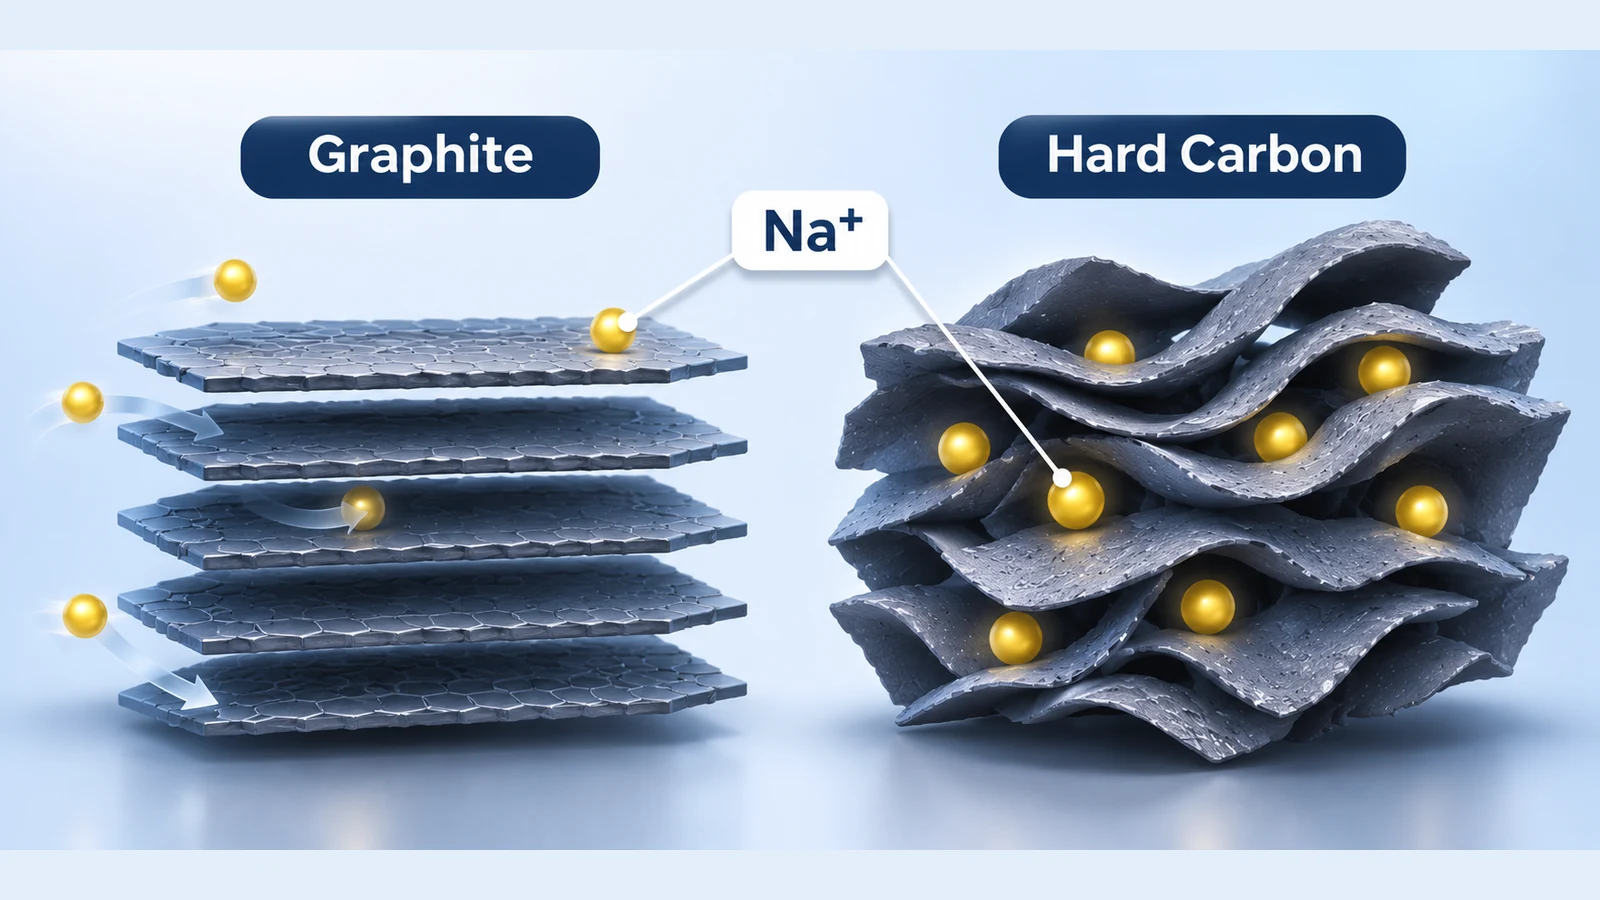
리튬이온 배터리에서는 흑연의 규칙적인 구조가 장점이었다. 나트륨이온 배터리에서는 오히려 불규칙한 탄소가 유력한 해법으로 떠올랐다.
하드카본은 식물성 부산물이나 합성수지 등 다양한 원료로 만들 수 있다. 나트륨뿐 아니라 음극재의 원료도 저렴하게 확보할 가능성이 생겼다.
하지만 연구실에서 나트륨을 저장하는 데 성공한 것과 공장에서 배터리용 음극재를 생산하는 것은 다른 문제였다.
불규칙한 구조가 해법이었다. 이제 공장은 그 불규칙함을 일정한 품질로 대량생산해야 하는 역설적인 과제를 떠안았다.
값싼 탄소를 배터리로 만드는 비용
하드카본은 원료를 높은 온도로 가열해 만든다. 가열 온도와 시간, 원료에 남은 불순물에 따라 탄소층의 배열과 미세한 공간의 구조가 달라진다. 이 차이는 나트륨을 얼마나 저장하고 얼마나 안정적으로 충·방전을 반복할 수 있는지에 영향을 준다.
연구실에서는 원하는 특성의 시료를 소량 생산해 성능을 확인할 수 있다. 공장에서는 수많은 배터리에 들어갈 재료를 매일 같은 품질로 만들어야 한다. 원료가 달라져도 완성된 음극재의 성능은 허용범위 안에서 일정해야 한다.
CATL도 대량생산 과정에서 이런 문제를 해결해야 했다.
회사는 2026년 나트륨이온 배터리의 양산을 위해 개선한 공정을 공개했다. 하드카본 생산라인에서 기포가 생기는 문제와 수분 관리가 주요 과제였다. CATL은 탄소의 미세기공과 표면 상태를 제어하고 초기 충전공정을 개선해 생산의 일관성을 높였다고 설명했다.5
수분 관리는 배터리 내부의 불필요한 화학반응을 막기 위해 중요하다. 일부 반응은 가스를 발생시키거나 성능을 떨어뜨린다. 첫 충전에서 나트륨 일부가 부반응에 소모되면 실제로 사용할 수 있는 저장용량도 줄어든다.
재료의 성능을 확인한 다음에는 그 성능을 대량생산에서도 반복해서 확보해야 하는 것이다.
이 과정에는 비용이 든다.
국제에너지기구(IEA)는 2025년 배터리 공급망 분석에서 하드카본의 원료가 저렴하더라도 배터리용 음극재로 가공하는 과정에서 상당한 비용이 발생할 수 있다고 지적했다.6
생산 규모의 차이도 크다. 리튬이온 배터리는 수십 년간 대량생산을 거치며 소재 공급과 제조공정이 성숙했다. 반면 IEA에 따르면 2025년 전 세계 나트륨이온 배터리 생산량은 리튬이온 배터리 생산량의 1%에도 미치지 못했다.6
공장 설비에 투자한 비용은 판매 가능한 제품에 나누어 반영된다. 생산량이 적거나 불량품이 많으면 정상 제품 하나가 부담해야 하는 비용이 커진다. 원료가 저렴해도 완성된 배터리는 비쌀 수 있는 이유다.
여기까지는 생산의 문제다. 새로운 배터리가 사업으로 살아남으려면 공장에서 만든 제품을 고객에게 인도하고 매출로 연결하는 과정도 통과해야 한다.
주문이 있어도 공장은 문을 닫는다
2024년 4월, 미국 배터리 제조업체 나트론 에너지는 미시간주에서 나트륨이온 배터리의 상업적 생산을 시작했다.
나트론은 18세기부터 청색 안료로 사용된 ‘프러시안 블루’의 결정구조에서 해법을 찾았다. 철과 망간을 이용한 프러시안 블루 계열 물질로 양극과 음극을 만들고, 결정구조 안에 나트륨이온을 저장하는 방식이었다. 빠른 충·방전과 높은 출력이 필요한 데이터센터와 산업용 전력시장을 겨냥했다.7
생산시설을 갖추고 신규 공장까지 추진했지만, 이듬해 회사는 문을 닫았다.
자금 사정이 결정적이었다. 2025년 봄 추가 투자 약정이 있었지만, 이후 예정된 투자금 지급이 중단됐다는 취재 보도가 나왔다. 이미 고객 주문을 확보한 상황에서도 안전인증을 마치고 제품을 납품하기까지는 시간이 필요했다.8
들어올 돈은 늦어지고, 공장을 운영할 돈은 계속 나가는 상황이었다.
결국 나트론은 이 간극을 메울 자금을 확보하지 못했다. 회사가 2025년 8월 미시간주 노동당국에 제출한 폐쇄 통지서에도 주문을 이행하는 데 필요한 운전자금과 운영비를 마련하지 못했다고 명시돼 있다.9
기술을 개발하고 주문을 확보하는 것만으로 사업은 완성되지 않았다. 나트론이 넘지 못한 문턱은 제품을 실제 매출로 연결할 때까지 필요한 자금이었다.
CATL은 배터리만 새로 만드는 것이 아니다
2026년 4월, CATL은 중국의 에너지저장장치 전문기업 하이퍼스트롱(HyperStrong)과 3년간 60GWh 규모의 나트륨이온 배터리 공급 협약을 체결했다.5
이 대규모 협약을 실제 납품으로 연결하려면 배터리의 안정적인 생산뿐 아니라 고객이 설치해 사용할 수 있는 저장시스템도 공급해야 한다.
CATL은 이미 리튬이온 배터리 사업을 통해 대규모 생산시설과 소재 공급망, 품질관리 체계, 고객관계를 확보한 기업이다. 새로운 배터리를 위해 모든 것을 처음부터 구축해야 하는 업체와는 출발점이 다르다.
회사는 2026년 6월 나트륨이온 저장시스템의 양산라인이 가동 중이라고 발표하고, 그해 말까지 누적 출하량을 확대하겠다는 목표도 제시했다.10
다음 단계는 생산능력과 공급 협약을 실제 고객 인도로 연결하는 일이다. CATL의 공개 발표는 공장 가동과 출하 목표를 보여준다.
CATL이 기존 사업 기반을 활용하는 방법은 공장 안에만 머물지 않는다.
회사는 나트륨이온 저장시스템을 기존 LFP 시스템과 같은 외형의 플랫폼에 맞춰 설계했다고 설명한다. 배터리 종류를 바꾸더라도 고객이 기존 설비와 연결할 때 필요한 변경과 설치 부담을 줄이려는 것이다.5
고객에게는 배터리의 구매가격만큼이나 이를 설치하는 데 필요한 설비와 공사비도 중요하다.
바로 이 지점에서 처음의 가격 역설을 다시 살펴볼 수 있다.
두 배 비싼 배터리가 어떻게 10% 싸질 수 있을까
허베이성의 입찰가격과 CATL이 호주에서 발표한 비용 절감률은 비교하는 대상이 다르다.
허베이성에서는 발주 규모가 서로 다른 두 저장시스템의 구매가격을 비교했다. 나트륨이온 시스템의 단위 저장용량당 입찰가격이 높았다는 사실은 확인되지만, 그 차이를 배터리 셀의 제조원가 차이로 환산할 수는 없다.
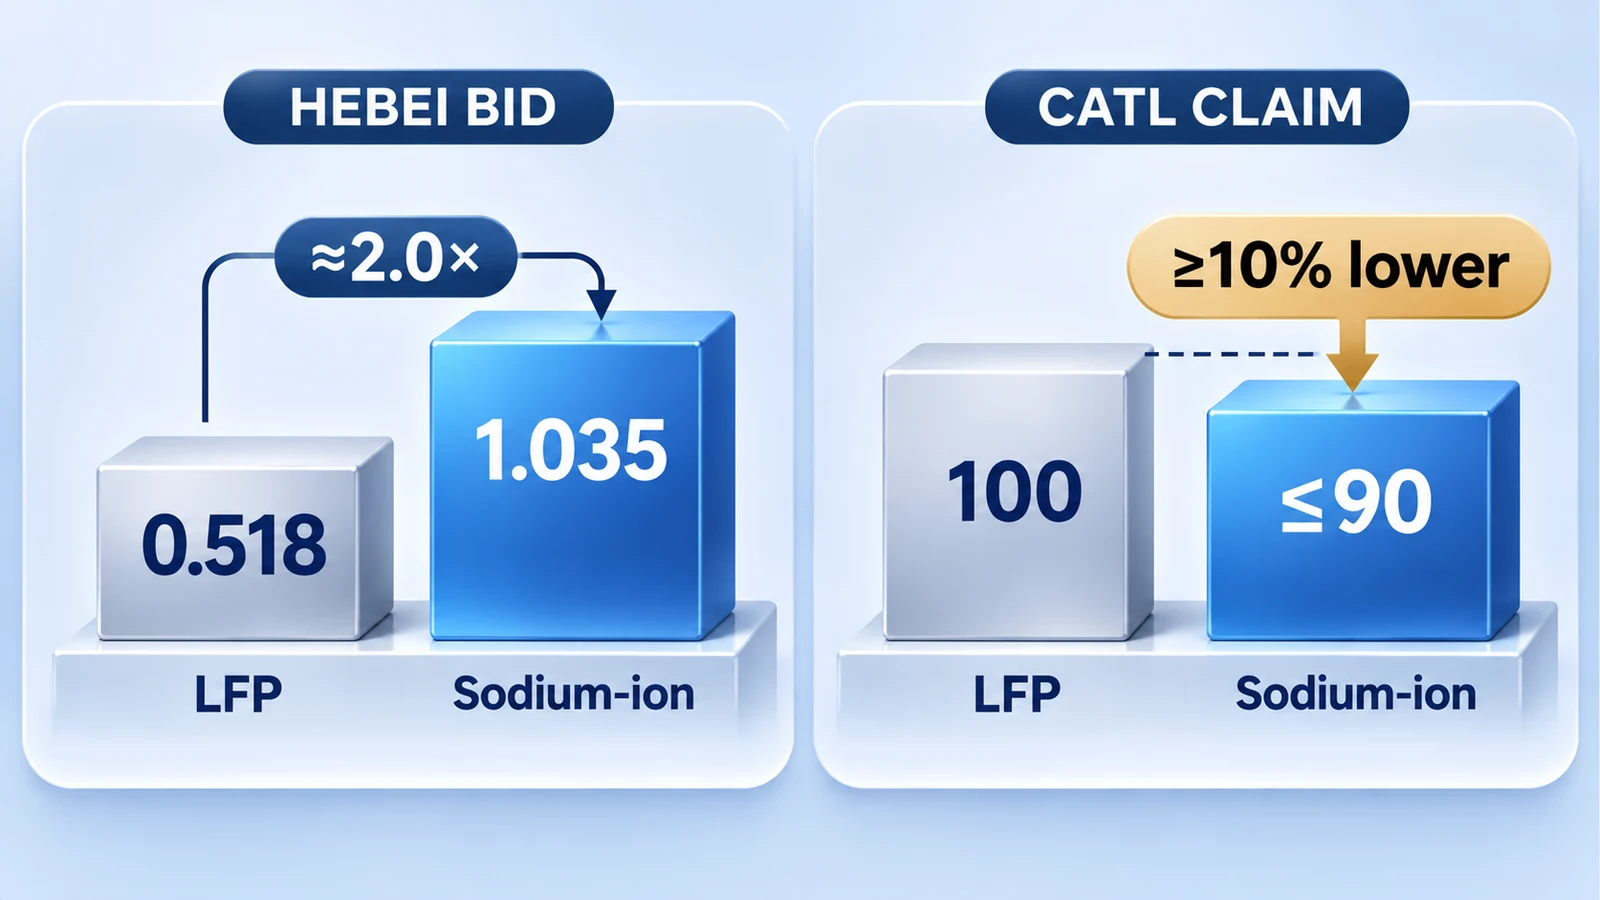
반면 CATL이 제시한 10% 이상의 절감률은 저장시설 전체의 설계·조달·시공 비용에 관한 회사의 주장이었다.
에너지저장시설에는 배터리 외에도 전력변환장치, 냉각장치, 제어시스템과 설치공사가 필요하다. 배터리의 종류와 시스템 설계가 달라지면 이런 비용도 달라진다.
하나는 실제 입찰에서 제시된 시스템 구매가격이고, 다른 하나는 제조사가 제시한 전체 시설의 예상 건설비다.2
배터리를 설치한 뒤에는 운영비도 고려해야 한다. 충·방전 효율과 수명, 유지보수 비용에 따라 장기적인 경제성이 달라진다. 나트륨이온 배터리의 저온 성능도 일부 사용환경에서는 강점이 된다. IEA는 특히 추운 지역에서 나트륨이온 배터리가 경쟁력을 가질 수 있다고 평가한다.6
결국 나트륨이온 배터리의 가격 경쟁력은 모든 용도에서 LFP보다 저렴해지는 방식으로만 나타나지 않는다. 설치 조건과 운영환경에 따라 더 유리한 선택이 될 수 있다.
원료가 풍부하다는 사실은 저렴한 배터리를 만들 수 있는 가능성을 열었다. 그러나 그 가능성을 실현하려면 나트륨을 저장할 재료를 만들고, 일정한 품질로 대량생산하고, 고객이 사용하는 설비에 맞춰 공급해야 한다.
값싼 나트륨이 값싼 배터리가 되는지는 공장에서 결정되고, 그 배터리가 경제적인지는 고객의 현장에서 판가름 난다.
다음 이야기도 만나보세요
CAUSIFOLD의 새 기사와 소식을 Substack에서 이어서 보실 수 있습니다.
Substack에서 구독하기 ↗각주
1. 중국에너지저장연맹(CNESA), 2026-09-10: 허베이성 런추 100MW/400MWh 혼합형 에너지저장 시범사업의 9월 9일 입찰후보 공시 분석. LFP 360MWh의 1순위 후보 엔비전 에너지는 1억 8,648만 위안(0.518위안/Wh), 나트륨이온 40MWh의 1순위 후보 CATL은 4,141만 6,220위안(약 1.035위안/Wh)을 제시했다. 발주 규모와 장비 사양이 달라 셀 제조원가 비교로 해석할 수 없다. 후속 최종 낙찰 보도 중에는 LFP 총액과 환산 단가가 일치하지 않는 사례가 있어 본문은 9월 9일 후보 공시 기준을 사용했다.
2. Energy-Storage.news, 2026-10-28: CATL의 호주 TENER Sodium 발표에서 소개된 EPC 비용 10% 이상 절감 주장. EPC는 설계·조달·시공을 뜻한다. 특정 사업 조건과 계산식이 공개되지 않아 독립적으로 검증한 절감률로 볼 수 없다.
3. Birte Jache · Philipp Adelhelm, “Use of Graphite as a Highly Reversible Electrode with Superior Cycle Life for Sodium-Ion Batteries by Making Use of Co-Intercalation Phenomena,” Angewandte Chemie International Edition (2014). DOI: 10.1002/anie.201403734. 특정 에테르계 전해질에서는 나트륨이 용매와 함께 흑연층 사이로 들어가는 공동삽입 방식도 확인됐다. 본문은 일반적인 탄산염계 전해질의 저장 제약을 설명한다.
4. David A. Stevens · Jeff R. Dahn, “High Capacity Anode Materials for Rechargeable Sodium-Ion Batteries,” Journal of The Electrochemical Society (2000). DOI: 10.1149/1.1393348. 하드카본에 나트륨을 가역적으로 저장한 초기 연구. 세부 저장 메커니즘과 미세구조의 기여도는 계속 연구되는 문제다.
5. CATL, 2026-05-06: 하이퍼스트롱과 4월 27일 체결한 3년 60GWh 전략적 공급 협약, 하드카본 생산라인의 기포 발생·수분 관리 문제와 공정 개선에 관한 발표. 공정 개선 성과는 기업의 주장이고, 실제 생산수율 수치는 공개되지 않았다. 제품의 세부 조성 및 모든 시스템과의 물리적 호환성은 독립 검증되지 않았다.
6. 국제에너지기구(IEA), Global Critical Minerals Outlook 2025의 신흥 배터리 공급망 분석 및 Sodium-ion battery momentum grows, but challenges remain, 2026-02-17: 하드카본 원료와 가공비, 2025년 나트륨이온 배터리 생산이 리튬이온의 1% 미만이라는 규모 비교, 저온 성능과 LFP 경쟁의 조건을 다룬다. 생산량 비율은 명목 생산능력 비율이 아니다.
7. Cameron Murray, Energy-Storage.news, 2024-04-30: Natron의 미시간 공장 생산 개시와 프러시안 블루 계열 전극을 이용한 제품 보도. Natron 기술발표자료는 양극과 음극에 조성이 다른 프러시안 블루 계열 화합물을 쓴다고 소개한다. 청색 안료와 전극재는 구조적 계열이 관련되지만 동일한 완성 화학제품이라는 뜻은 아니다.
8. Steve LeVine, The Information, 2025-06-30, “The Battery Industry Crisis Catches Up to Natron”: 약 5,500만 달러의 투자 유치와 분할 집행, 후속 지급 중단, 경영진이 언급한 약 2,500만 달러의 주문 및 납품 전 인증 대기에 관한 원취재. 계약 원문, 자금 실제 지급액과 시점, 주문의 구속력 및 정확한 인증 대상은 독립 확인되지 않았다. 본문은 숫자와 세부 인증조건을 인과적 근거로 사용하지 않는다.
9. Natron Energy, 미시간주 노동·경제기회부 폐쇄 통지서, 2025-08-28: 9월 3일 시설 폐쇄 예정, 해고 계획 및 주문을 이행할 운전자금·운영비 부족을 밝힌 1차 자료. 원고는 기술 실패나 생산수율 저하를 직접 폐업 원인으로 주장하지 않는다.
10. CATL, “CATL Debuts World's First Field-Validated Sodium-Ion BESS,” 2026-06-22: 회사가 발표한 양산체계와 2026년 말 누적 출하 1GWh 목표. 해당 목표는 실현된 출하량이 아니다. 공개자료만으로 2026년 11월 6일까지의 독립적인 누적 고객 인도량을 확정할 수 없다. CATL은 글로벌 인도 개시 목표를 2027년 6월로 제시했다.