En septiembre de 2026 se publicaron los candidatos de una licitación para adquirir dos tipos de sistemas de baterías destinados a un proyecto de almacenamiento de energía en la provincia china de Hebei. Uno utilizaba baterías de fosfato de hierro y litio (LFP), ya ampliamente extendidas. El otro empleaba sodio en lugar de litio.
La diferencia de precios era considerable. La oferta del candidato clasificado en primer lugar fue de 0,518 yuanes por vatio-hora (Wh) de capacidad de almacenamiento para el sistema LFP y de 1,035 yuanes/Wh para el sistema de iones de sodio. La oferta para el sistema de sodio era casi el doble.1
El resultado parecía extraño. El sodio es más abundante que el litio y sus materias primas son más baratas. Es tan común que está presente en la sal disuelta en el agua de mar. Precisamente una de las razones por las que las baterías de iones de sodio habían despertado interés era la posibilidad de fabricarlas con materiales menos costosos.
No obstante, se licitaban volúmenes muy distintos: 360 megavatios-hora (MWh) de LFP frente a 40 MWh de sodio, una diferencia de nueve a uno. Por tanto, las ofertas no permiten comparar directamente los costes de fabricación de las baterías. Lo que sí mostraban era que, en una contratación real, el sistema de iones de sodio se había ofertado a un precio mayor por unidad de capacidad.
Un mes después apareció una afirmación en sentido contrario.
Según el medio especializado Energy-Storage.news, el fabricante chino CATL presentó en octubre, en Australia, su sistema de almacenamiento con baterías de iones de sodio «TENER Sodium». La empresa afirmó que podía reducir más de un 10 % el coste total de ingeniería, compras y construcción frente a un sistema LFP convencional instalado en contenedores.2
CATL también había sido el candidato mejor clasificado para el sistema de iones de sodio en Hebei. En dos proyectos distintos en los que participaba la misma empresa, el sistema de sodio presentaba en uno una oferta casi dos veces más alta por unidad de capacidad; en el otro, CATL proyectaba unos costes de construcción más de un 10 % menores.
¿Cuánto cuestan realmente las baterías de iones de sodio?
Para responder hay que empezar por cómo se almacena el sodio dentro de la batería. El material que contribuyó al éxito de las baterías de iones de litio no podía utilizarse del mismo modo con el sodio.
Por qué el grafito no podía utilizarse del mismo modo con el sodio
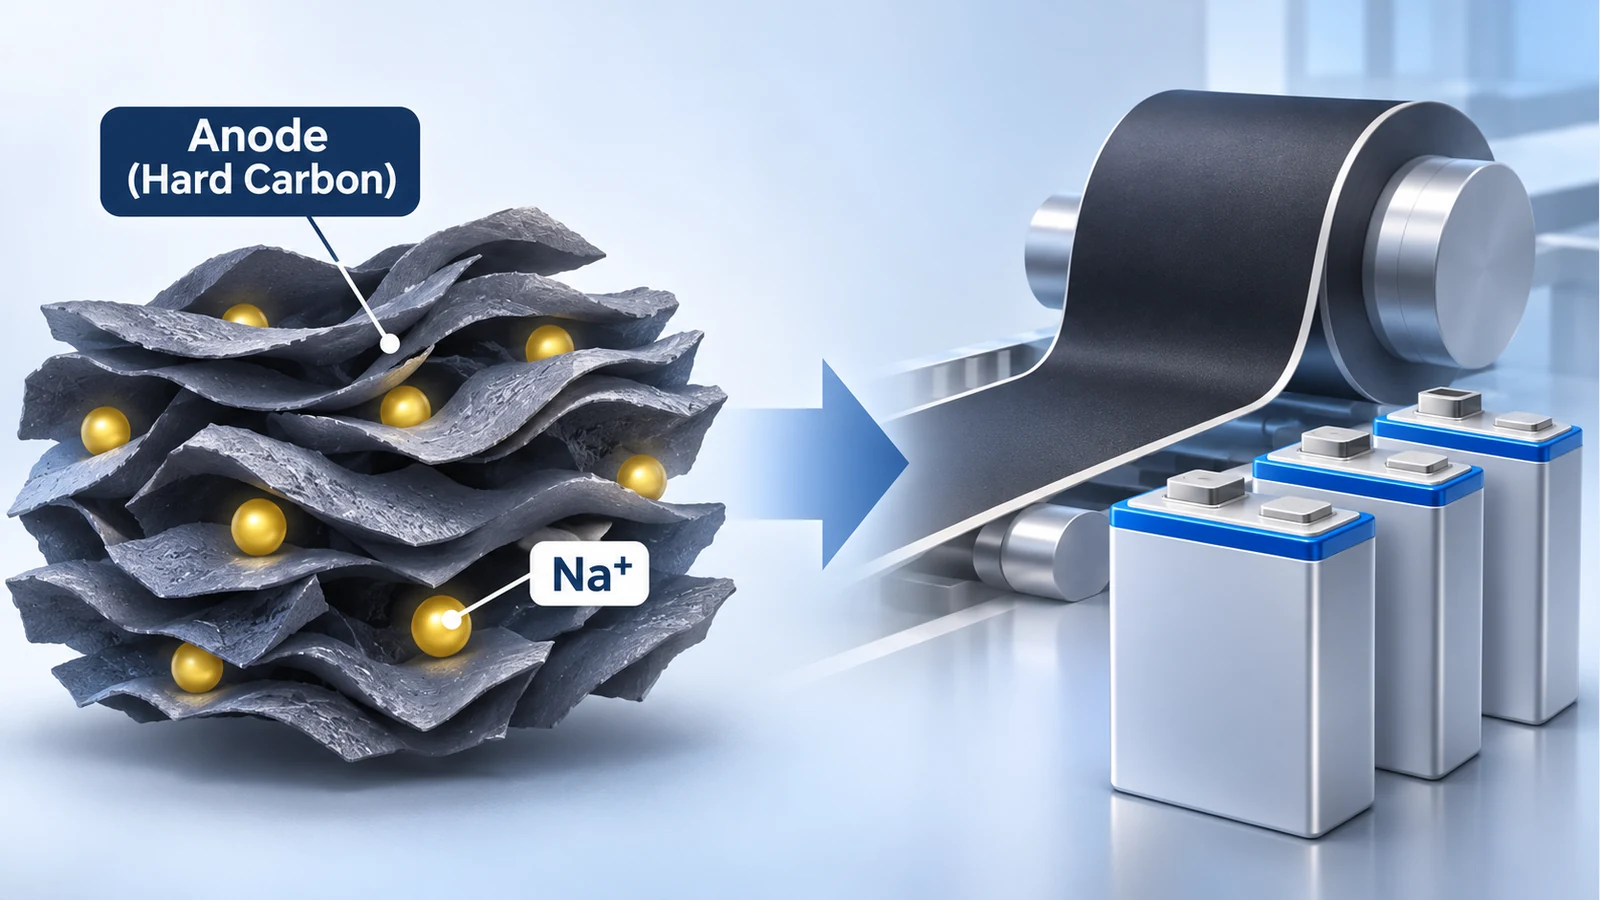
Cuando se carga una batería de iones de litio, los iones de litio se almacenan en el electrodo negativo. El material más habitual para ese electrodo es el grafito. Sus átomos de carbono forman láminas finas apiladas en capas, entre las cuales los iones de litio pueden entrar y salir.
El grafito era barato y adecuado para ciclos repetidos de carga y descarga. Fue una de las razones importantes por las que las baterías de iones de litio pudieron fabricarse a gran escala.
El sodio está justo debajo del litio en la tabla periódica y ambos presentan propiedades electroquímicas parecidas. Entonces, ¿por qué no almacenar sodio en el grafito en vez de litio?
La respuesta no era tan sencilla.
En los electrolitos convencionales basados en carbonatos, los iones de sodio no se alojan de forma estable entre las capas del grafito con la misma facilidad que los de litio. Los iones tienen tamaños diferentes y también cambia la estabilidad de los compuestos que forma el sodio con el grafito. No era fácil trasladar sin cambios a las baterías de sodio el material que había impulsado el éxito de las de litio.3
La pista apareció en otro material de carbono.
En 2000, David Stevens y Jeff Dahn, de la Universidad de Dalhousie, en Canadá, publicaron un estudio que mostraba que el sodio podía almacenarse y extraerse repetidamente del carbono duro (hard carbon).4
Como el grafito, el carbono duro está compuesto por carbono. Pero, a diferencia del grafito, sus capas no se apilan de forma ordenada. Están curvadas y desalineadas, y dejan pequeños espacios en su interior. Esa estructura ofrece lugares donde se puede almacenar sodio.
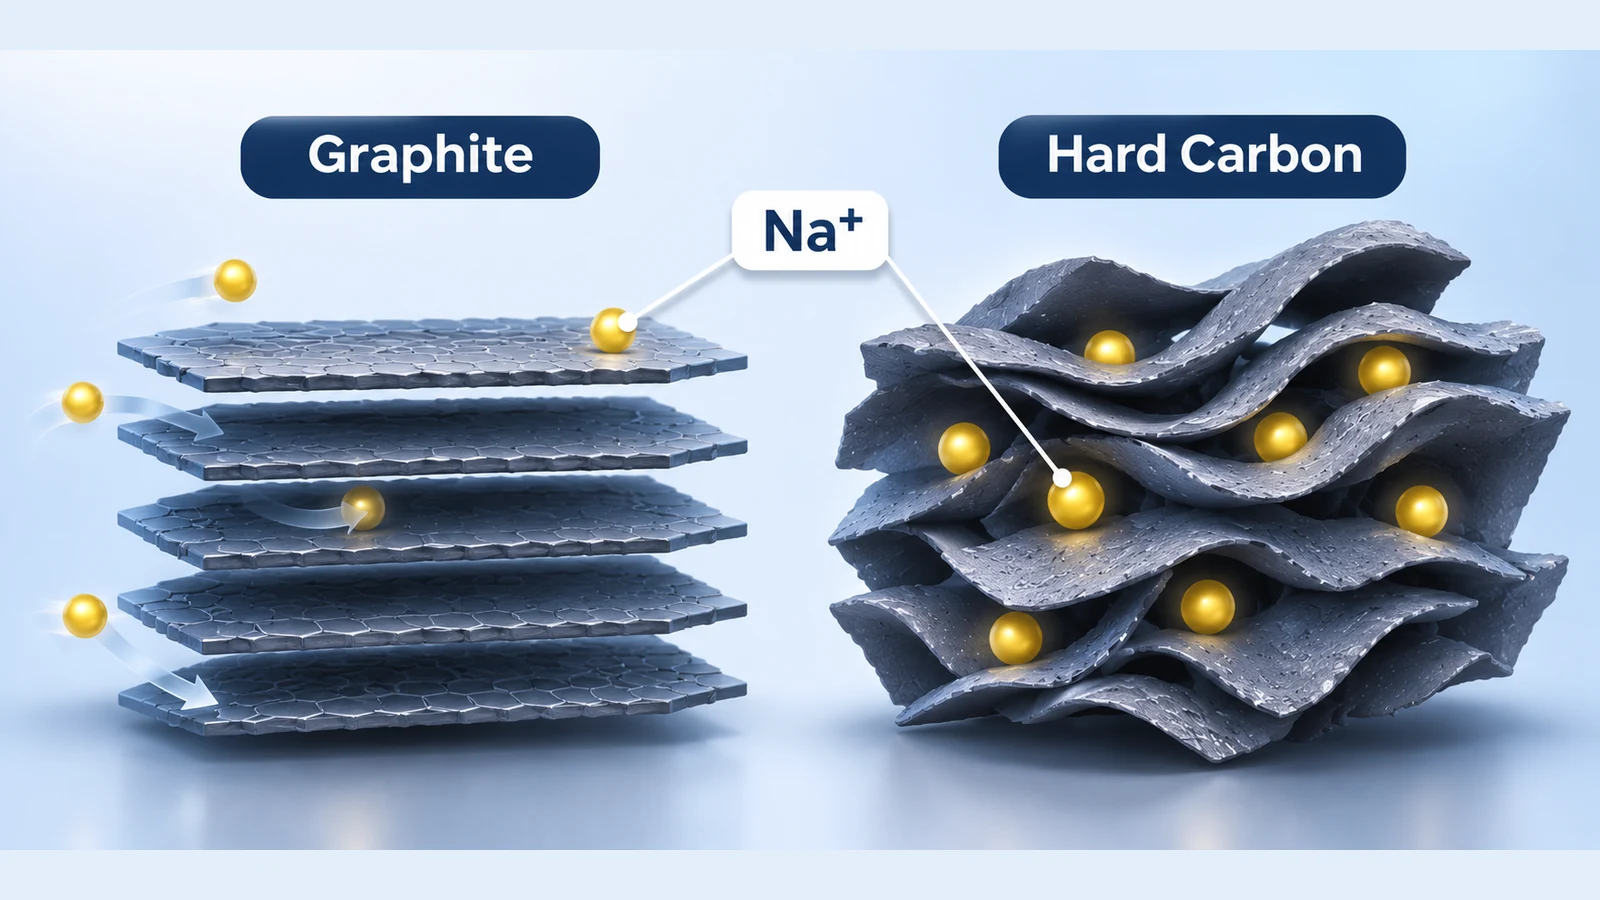
En las baterías de litio, el orden de las capas del grafito era una ventaja. En las de sodio, el carbono duro y su estructura irregular surgían como una alternativa prometedora.
El carbono duro puede producirse a partir de materias primas diversas, como subproductos vegetales o resinas sintéticas. Eso abría la posibilidad de conseguir a bajo precio no solo el sodio, sino también las materias primas necesarias para fabricar el electrodo negativo.
Sin embargo, demostrar en el laboratorio que un material puede almacenar sodio no equivale a fabricarlo a escala industrial con calidad suficiente para usarlo como electrodo.
La estructura irregular ofrecía una solución. La paradoja industrial era tener que reproducirla a gran escala sin renunciar a una calidad constante.
El coste de producir carbono duro a partir de materias primas baratas
El carbono duro se fabrica calentando las materias primas a altas temperaturas. La temperatura, el tiempo de calentamiento y las impurezas que queden en el material modifican la disposición de las capas de carbono y la estructura de sus poros diminutos. Esas diferencias influyen tanto en la cantidad de sodio que puede almacenar como en la capacidad de mantener su rendimiento durante sucesivos ciclos de carga y descarga.
Un laboratorio puede fabricar pequeñas muestras con las propiedades deseadas y comprobar su rendimiento. Una fábrica tiene que producir, día tras día y con calidad uniforme, material suficiente para un gran número de baterías. Aunque cambie la materia prima, las prestaciones del material terminado deben mantenerse dentro de unos límites aceptables.
CATL también tuvo que resolver este tipo de problemas para producir a escala.
En 2026, la empresa presentó mejoras de los procesos empleados para fabricar baterías de iones de sodio en serie. Entre los principales retos figuraban la formación de burbujas durante la fabricación del carbono duro y el control de la humedad. CATL explicó que había mejorado la uniformidad de la fabricación controlando los microporos y el estado de la superficie del carbono, además de perfeccionar el proceso de la primera carga.5
Controlar la humedad es importante para evitar reacciones químicas no deseadas dentro de la batería. Algunas generan gas o reducen el rendimiento. Si parte del sodio se consume en reacciones secundarias durante la primera carga, también disminuye la capacidad de almacenamiento utilizable.
Una vez comprobado el rendimiento de un material, hay que reproducirlo con uniformidad a escala industrial.
Y eso cuesta dinero.
En un análisis de la cadena de suministro de baterías publicado en 2025, la Agencia Internacional de la Energía (AIE) señaló que, aunque las materias primas del carbono duro sean baratas, transformarlas en material apto para electrodos negativos puede generar costes considerables.6
La diferencia de escala productiva también es importante. Las baterías de iones de litio cuentan con décadas de fabricación masiva, cadenas de suministro de materiales consolidadas y procesos industriales maduros. En cambio, según la AIE, la producción mundial de baterías de iones de sodio en 2025 no llegó al 1 % de la de baterías de iones de litio.6
La inversión en equipos industriales se reparte entre las unidades que se pueden vender. Si se produce poco o hay muchos productos defectuosos, cada unidad que supera los controles de calidad debe absorber una parte mayor del coste. Por eso una batería fabricada con materias primas baratas puede seguir siendo cara.
Hasta aquí, el problema es la producción. Pero una nueva tecnología de baterías también tiene que superar otra etapa para sobrevivir como negocio: entregar a los clientes lo que sale de la fábrica y convertirlo en ingresos.
Una fábrica puede cerrar aunque tenga pedidos
En abril de 2024, el fabricante estadounidense Natron Energy empezó la producción comercial de baterías de iones de sodio en Míchigan.
Natron encontró una solución en la estructura cristalina del azul de Prusia, un material utilizado como pigmento azul desde el siglo XVIII. Fabricaba los electrodos positivo y negativo con análogos del azul de Prusia que contienen hierro y manganeso, y almacenaba los iones de sodio dentro de esa estructura cristalina. Sus baterías estaban dirigidas a centros de datos y aplicaciones eléctricas industriales que necesitan cargas y descargas rápidas y potencias elevadas.7
La empresa contaba con instalaciones de producción y preparaba otra fábrica. Aun así, cerró al año siguiente.
La financiación fue decisiva. Aunque en la primavera de 2025 había conseguido compromisos de inversión adicional, una investigación periodística informó después de que se habían interrumpido los desembolsos previstos. Incluso con pedidos de clientes, Natron necesitaba tiempo para completar las certificaciones de seguridad y entregar los productos.8
Los desembolsos previstos dejaron de llegar, pero los gastos de la fábrica siguieron acumulándose.
Finalmente, Natron no consiguió los fondos necesarios para cubrir ese desfase de liquidez. En la notificación de cierre presentada ante las autoridades laborales de Míchigan en agosto de 2025, la empresa señaló que no había podido obtener el capital circulante y los fondos operativos necesarios para cumplir sus pedidos.9
Desarrollar la tecnología y conseguir pedidos no bastaba para consolidar el negocio. El obstáculo que Natron no logró superar fue financiar las operaciones hasta que los pedidos se convirtieran en ingresos efectivos.
La ventaja de CATL va más allá de la batería
En abril de 2026, CATL firmó con la empresa china de sistemas de almacenamiento HyperStrong un acuerdo de suministro de baterías de iones de sodio por un total de 60 gigavatios-hora (GWh) a lo largo de tres años.5
Convertir un acuerdo de esa magnitud en entregas reales exige algo más que producir baterías de manera estable. También hay que suministrar sistemas de almacenamiento que los clientes puedan instalar y utilizar.
CATL ya dispone de grandes instalaciones de producción, cadenas de suministro de materiales, sistemas de control de calidad y relaciones con clientes gracias a su negocio de baterías de iones de litio. Su punto de partida es distinto del de una empresa que debe construir todo eso desde cero.
En junio de 2026, CATL comunicó que su línea de producción en serie de sistemas de almacenamiento con baterías de iones de sodio estaba operativa y fijó un objetivo de envíos acumulados para finales de año.10
El siguiente paso es transformar la capacidad productiva y los acuerdos de suministro en entregas efectivas a los clientes. Por ahora, CATL ha informado sobre la actividad de su línea y ha anunciado una meta de envíos.
La ventaja de contar con un negocio consolidado también se extiende más allá de la fábrica.
CATL afirma haber diseñado su sistema de almacenamiento de sodio para encajar en una plataforma con las el mismo formato exterior que sus sistemas LFP existentes. El objetivo es reducir las modificaciones de equipos y los trabajos de instalación que necesita el cliente al cambiar de tipo de batería.5
Para el cliente no importa solo el precio de compra de la batería. También cuentan los equipos y las obras necesarias para instalarla.
Ahí volvemos a la paradoja inicial de los precios.
¿El doble en la licitación y un 10 % menos en construcción?
Los precios ofertados en Hebei y el porcentaje de ahorro presentado por CATL en Australia comparan cosas distintas.
En Hebei se comparaban precios de compra de dos sistemas de almacenamiento licitados en volúmenes diferentes. Está confirmado que el sistema de iones de sodio se ofertó a un precio mayor por unidad de capacidad, pero esa diferencia no puede convertirse directamente en una diferencia de costes de fabricación de las celdas.
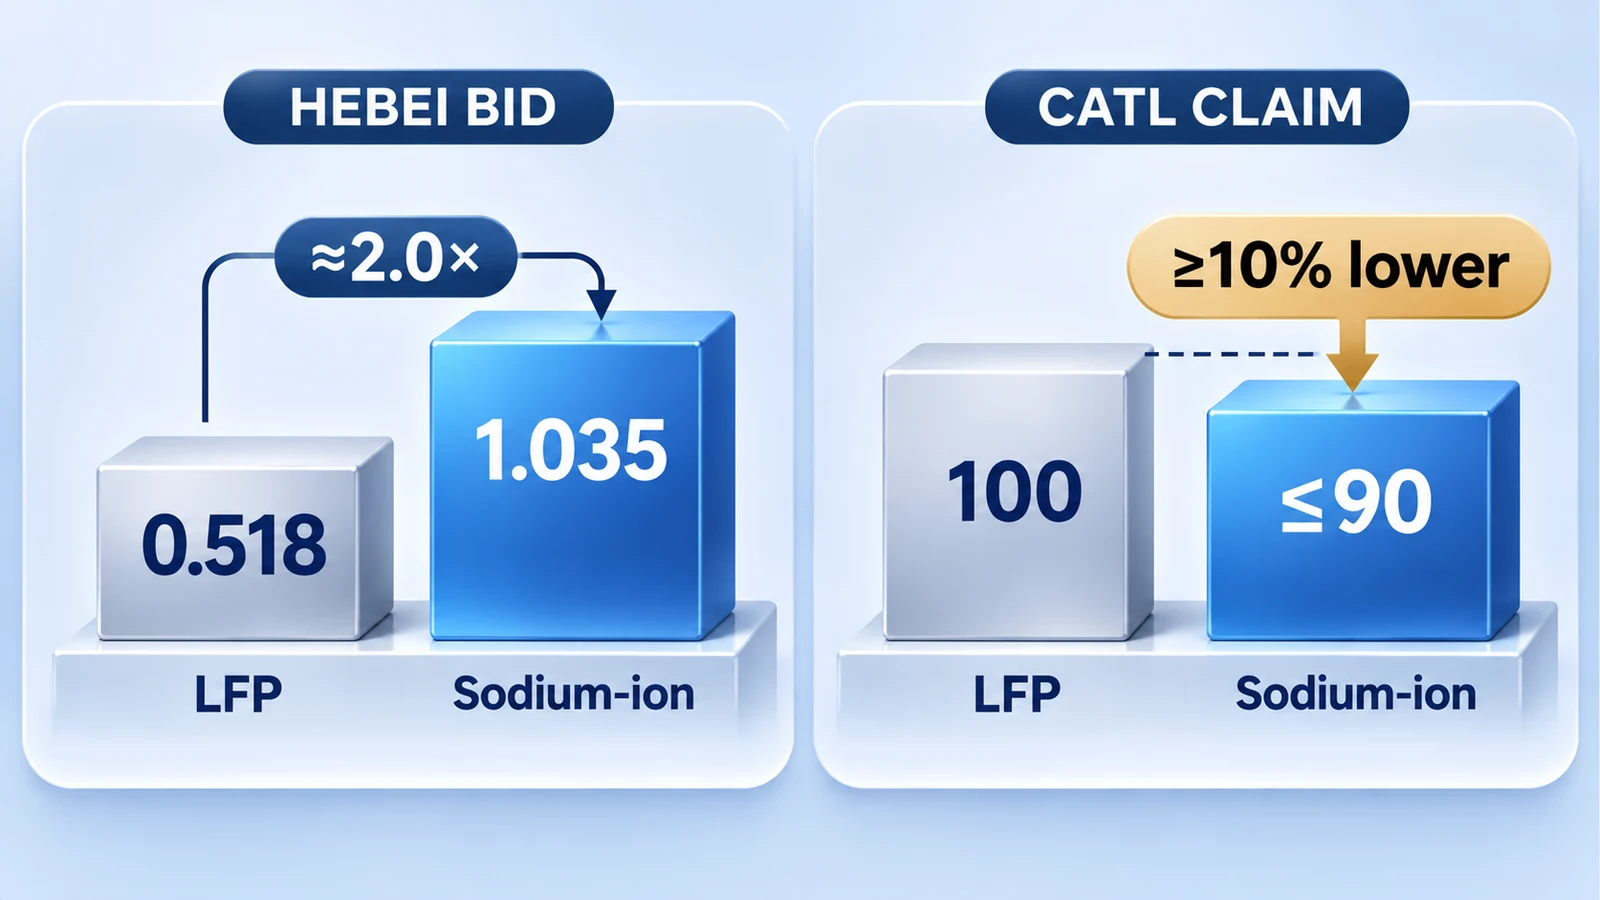
En cambio, el ahorro de más del 10 % que afirma CATL se refiere al conjunto de los gastos de ingeniería, compras y construcción de una instalación de almacenamiento.
Una instalación necesita, además de baterías, equipos de conversión eléctrica, sistemas de refrigeración, controles y obras de montaje. Estos costes pueden variar según la tecnología de batería y el diseño del sistema.
Una cifra es el precio ofertado en una licitación para adquirir un sistema de almacenamiento; la otra es la estimación del fabricante sobre el coste de construir una instalación completa.2
Después de instalar las baterías hay que considerar también los gastos de operación. La eficiencia de carga y descarga, la durabilidad y el mantenimiento influyen en los costes a lo largo de la vida útil. El comportamiento de las baterías de sodio a bajas temperaturas puede ser una ventaja en algunos entornos. La AIE identifica los climas fríos como una de las situaciones en las que estas baterías pueden resultar competitivas.6
Las baterías de iones de sodio no tienen que ser más baratas que las LFP en todos los usos para encontrar su lugar en el mercado. Pueden ser una opción más favorable en determinadas condiciones de instalación y funcionamiento.
La abundancia de materias primas abrió la posibilidad de fabricar baterías más económicas. Pero convertir esa posibilidad en realidad exige producir materiales capaces de almacenar sodio, fabricarlos en serie con una calidad constante y suministrar sistemas compatibles con los equipos del cliente.
Convertir sodio barato en baterías de bajo coste depende del proceso de fabricación. Que esas baterías resulten económicamente convenientes depende de cómo y dónde se utilicen.
Siga leyendo CAUSIFOLD
Siga los nuevos artículos y novedades de CAUSIFOLD en Substack.
Suscribirse en Substack ↗Notas
1. China Energy Storage Alliance (CNESA), 2026-09-10: Análisis de los candidatos anunciados el 9 de septiembre para un proyecto piloto de almacenamiento híbrido de 100 MW/400 MWh en Renqiu, provincia de Hebei. Envision Energy, primer candidato para el lote LFP de 360 MWh, ofertó 186,48 millones de yuanes (0,518 yuanes/Wh); CATL, primer candidato para el lote de sodio de 40 MWh, ofertó 41.416.220 yuanes (aproximadamente 1,035 yuanes/Wh). Los volúmenes y las especificaciones de los equipos no coinciden, por lo que las cifras no permiten comparar costes de fabricación de celdas. Algunas noticias posteriores sobre la adjudicación final presentan discrepancias entre el importe total LFP y su precio unitario calculado; el artículo emplea los datos de la lista de candidatos del 9 de septiembre.
2. Energy-Storage.news, 2026-10-28: Afirmación de CATL, durante la presentación australiana de TENER Sodium, sobre una reducción superior al 10 % de los costes EPC. EPC significa ingeniería, compras y construcción. No se han divulgado las condiciones concretas de los proyectos ni la fórmula de cálculo, de modo que no se trata de un ahorro verificado de forma independiente.
3. Birte Jache y Philipp Adelhelm, “Use of Graphite as a Highly Reversible Electrode with Superior Cycle Life for Sodium-Ion Batteries by Making Use of Co-Intercalation Phenomena”, Angewandte Chemie International Edition (2014). DOI: 10.1002/anie.201403734. En determinados electrolitos basados en éteres, el sodio puede penetrar en las capas del grafito acompañado de moléculas de disolvente mediante coinserción. El texto trata las limitaciones de los electrolitos convencionales basados en carbonatos.
4. David A. Stevens y Jeff R. Dahn, “High Capacity Anode Materials for Rechargeable Sodium-Ion Batteries”, Journal of The Electrochemical Society (2000). DOI: 10.1149/1.1393348. Estudio temprano que mostró el almacenamiento reversible de sodio en carbono duro. Los detalles del mecanismo de almacenamiento y la contribución de las distintas microestructuras siguen siendo objeto de investigación.
5. CATL, 2026-05-06: Comunicado sobre el acuerdo estratégico de suministro de 60 GWh durante tres años firmado con HyperStrong el 27 de abril, y sobre mejoras para abordar la formación de burbujas y el control de la humedad en la línea de producción de carbono duro. La eficacia de esas mejoras es una afirmación de la empresa; no se han publicado cifras de rendimiento de fabricación (porcentaje de unidades conformes). Tampoco se han verificado de manera independiente la composición detallada del producto ni su compatibilidad física con todos los sistemas.
6. Agencia Internacional de la Energía (AIE), análisis de cadenas de suministro de tecnologías emergentes de baterías en Global Critical Minerals Outlook 2025 y “Sodium-ion battery momentum grows, but challenges remain”, 2026-02-17: Fuentes sobre materias primas y procesamiento del carbono duro, una producción de baterías de sodio inferior al 1 % de la de litio en 2025, comportamiento a bajas temperaturas y condiciones de competencia con LFP. La proporción se refiere a producción efectiva, no a capacidad nominal instalada.
7. Cameron Murray, Energy-Storage.news, 2024-04-30: Noticia sobre el inicio de la producción en Míchigan y los electrodos basados en análogos del azul de Prusia empleados por Natron. La presentación técnica de Natron describe análogos del azul de Prusia de distinta composición en los electrodos positivo y negativo. El pigmento histórico y los compuestos de los electrodos pertenecen a una familia estructural relacionada, pero no tienen exactamente la misma composición química.
8. Steve LeVine, The Information, 2025-06-30, “The Battery Industry Crisis Catches Up to Natron”: Investigación original sobre compromisos de inversión de aproximadamente 55 millones de dólares y desembolsos escalonados, la interrupción de pagos posteriores, unos 25 millones de dólares en pedidos mencionados por directivos y una certificación pendiente antes de la entrega. No se han confirmado de forma independiente los contratos originales, los importes y las fechas de los fondos efectivamente transferidos, el carácter vinculante de los pedidos ni el alcance exacto de esa certificación. El cuerpo del artículo no emplea esas cifras ni los detalles de certificación como pruebas causales establecidas.
9. Natron Energy, notificación de cierre presentada al Departamento de Trabajo y Oportunidades Económicas de Míchigan, 2025-08-28: Documento primario sobre los cierres previstos para el 3 de septiembre, los despidos y la falta de capital circulante y fondos operativos para cumplir los pedidos. El artículo no atribuye directamente el cierre a un fracaso tecnológico ni a una baja tasa de productos conformes.
10. CATL, “CATL Debuts World's First Field-Validated Sodium-Ion BESS”, 2026-06-22: Anuncio del sistema de producción en serie y del objetivo de alcanzar 1 GWh de envíos acumulados para finales de 2026. Se trata de un objetivo, no de entregas ya realizadas. Los datos públicos disponibles no permiten confirmar de forma independiente las entregas acumuladas a clientes hasta el 6 de noviembre de 2026. CATL señaló junio de 2027 como fecha objetivo para comenzar las entregas internacionales.